How can I trace my Swedish pension schemes?

Har du jobbat i Sverige men har svårt att förstå svenska? Här förklarar vår pensionsekonom på engelska det svenska pensionssystemet och minPension.se.

The Swedish pension system consists of three parts: the national public pension from the state (by law), the occupational pension from your employer (collective agreement or other agreement) and private pension (optional).

Everyone who has earned pension in Sweden can log in to minPension and see their entire pension and make pension forecasts. The service is run and financed half by the state and half by the pension companies. This means that minPension is a neutral and independent website that is free of charge for the user. To get started, you have to log in and agree to the terms and conditions. All you need is an e-identification, most common is Bank-ID but you also have the option to use Freja eID+.

If you want to translate the texts on minPension, you can use the Google Chrome browser. To make it work on the logged-in pages as well, you need to download the Google Translate add-on in Chrome web store.

minPension has several tools that help you understand how your pension is structured:

Pension forecast

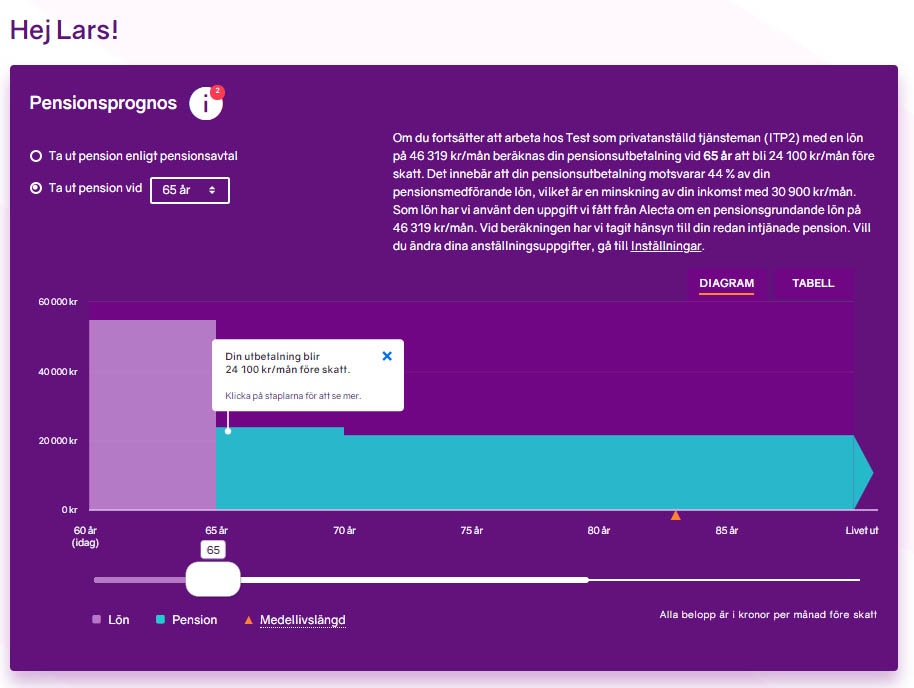
The default screen when you log in is your pension forecast. Your pension forecast is an estimate of your future pension. The forecast is based on how much pension you have earned so far, as well as how long you are going to keep working, the expected return on your pension savings, how well the Swedish economy does and other future developments. Here you can see how your forecast is affected by different retirement ages. You can view you forecast in tabular format or as a chart.

Earned pension

In the earned pension tab you can see the pension you have earned so far. You can see your total pension or divided into national public pension, occupational pension and private pension. You can see the distribution between different pension companies and how much of the capital you can invest yourself, e.g. choosing funds for premium pension or occupational pension.

Pension simulator

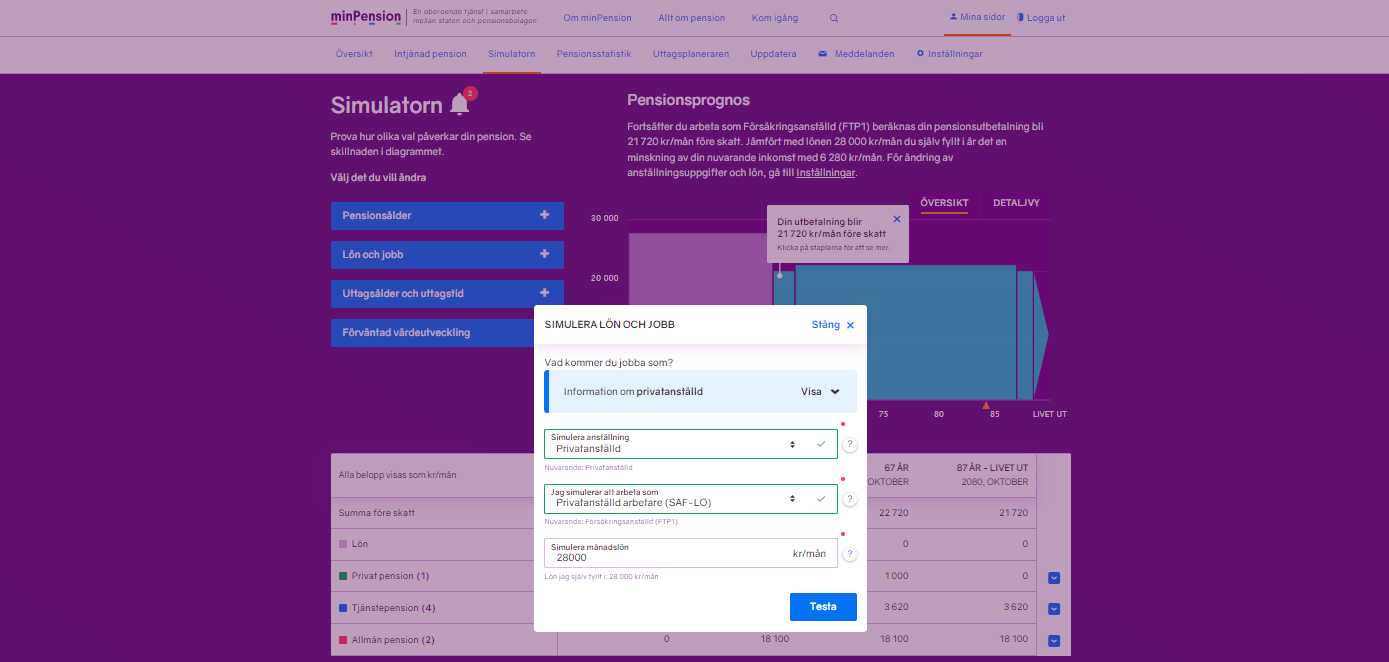
In the simulator you can test how different life choices affects your pensions. Here you can see what happens to your pension if you change jobs, get a different salary, withdraw your pensions at a different period than default or get a different value development. The diagram is shown as a forecast and in detail for your various pensions.

Pension statistics

The pension statistics tab shows how your pension forecast compares to others. You can compare yourself with women, men, different ages and collective agreements. The size of your pension depends on many factors, e.g. how many years you worked and paid taxes, what salary you have and if you have occupational pension for your entire career. Based on the results you can get tips and general advice what you can do to get the pension you want.

Withdrawal planner

If you plan to retire in the near future or in coming years you should try the withdrawal planner. This tool give you an overview and an estimate what your pension will be each month after tax. You can create and compare different pension plans with each other to see how they differ. When you have chosen the pension plan that suits you best, you will receive a checklist that will support you in the further process of withdrawing the pensions.  Before making a final decision about your pension withdrawals, you should always contact the Swedish Pensions Agency (Pensionsmyndigheten) and the pension companies.

In general, your pension depends on how many years you spend working throughout the course of your life, if you work full- or part-time, if you have occupational pension and when you choose to retire. Investment choices for your occupational pension and premium pension can also make a difference.

Text: Dan Adolphson Björck, pension expert

More info:

Så ser du dina pensionsfonder på minPension

När börsen är svajig kan det vara bra att titta till sina fonder. Men hur vet man vilka pensionsfonder och pensionsbolag man har valt? Och hur byter man dem?

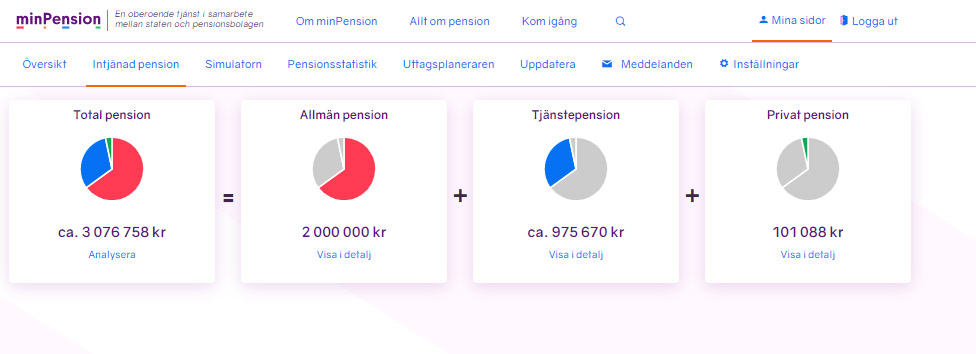
Vill du ha en samlad bild av dina olika pensioner? Då ska du logga in på minPension och gå in under fliken ”Intjänad pension”. Där ser du dina hittills intjänade pensioner och fördelningen av dem mellan Pensionsmyndigheten och dina pensionsbolag.

En skärmbild som visar översiktsbilden i fliken Intjänad pension på minPension.se

Om du klickar i rutorna Allmän pension, Tjänstepension eller Privat pension kan du se fler detaljer om dina pensioner. Vi berättar mer här nedanför.

Allmän pension

Om du vill få fler uppgifter om din hittills intjänade allmänna pension ska du klicka i rutan ”Allmän pension”.

Din allmänna pension består av två delar, inkomstpension och premiepension. Inkomstpensionen är inte placerad på börsen. Premiepensionen är däremot placerad i en eller flera fonder. Om du inte har gjort något val är den placerad i förvalsalternativet, AP7 Såfa.

Klicka på pilen till höger i raden ”Premiepension” så får du mer information om dina fonder.

En skärmbild som visar innehållet i rutan Allmän pension i fliken Intjänad pension.

Vill du byta dina premiepensionsfonder? Logga in med personnummer och Bank ID på pensionsmyndigheten.se och gör dina val.

Tjänstepension

I rutan ”Tjänstepension” hittar du uppgifter om dina hittills intjänade tjänstepensioner.

Du kan ha flera olika slags tjänstepensioner och de kan vara placerade hos olika aktörer.

För en förmånsbestämd pension ska du inte göra fondval. Under rubriken ”Intjänad pension” i tabellen hittar du det aktuella värdet på en förmånsbestämd tjänstepension.

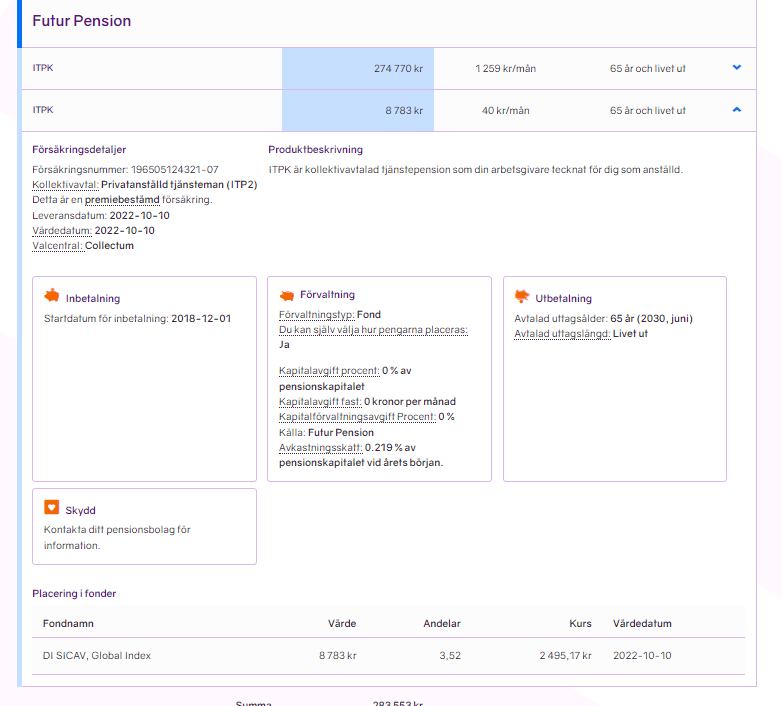
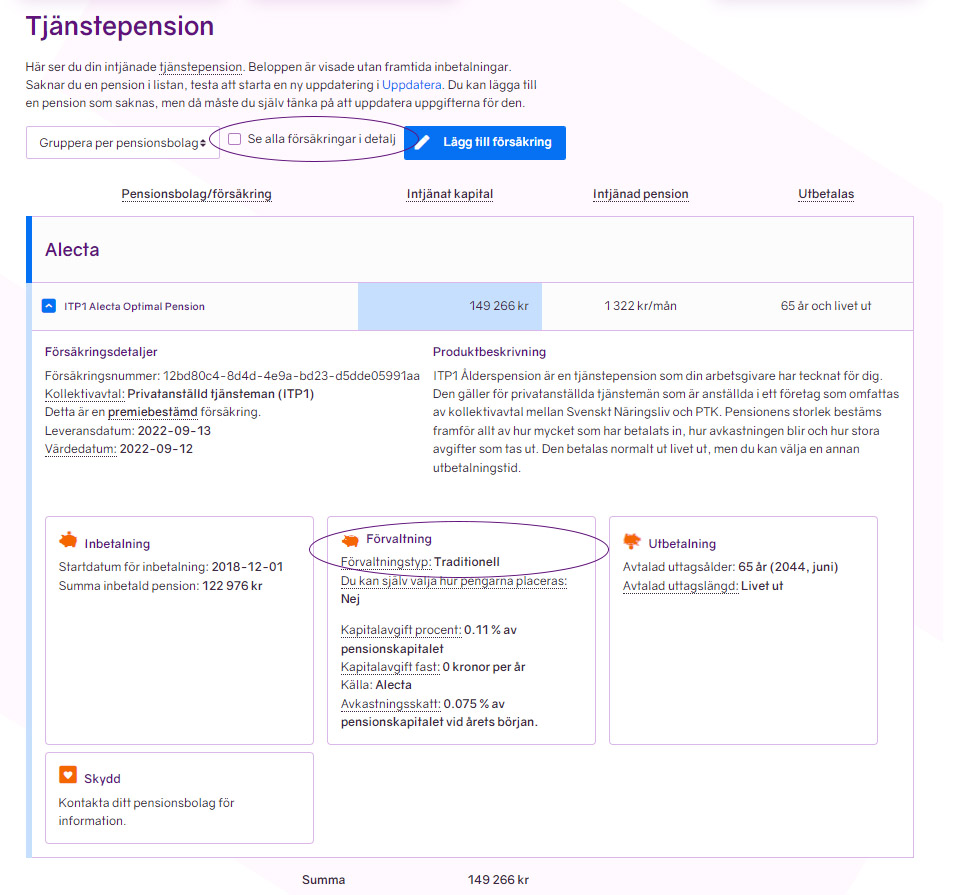
I en premiebestämd pension kan du antingen ha dina pengar i en traditionell försäkring. I så fall ska du inte göra fondval. Eller så kan du i en premiebestämd pension ha dina pengar i en fondförsäkring. I så fall kan du välja fonder. För att se vilka fonder du har valt klickar du på pilen i raden för tjänstepensionen. Då visas din nuvarande fondplacering. Om du inte har gjort något val finns dina pengar i ett förvalt alternativ.

Läs mer om olika typer av tjänstepensioner i vår ordlista på minPension

En skärmbild som visar informationen om en tjänstepensionsfond

Det går inte att ändra fondval på minPension. Om du önskar byta bolag för din tjänstepension ska du kontakta din valcentral. Vill du byta dina fonder gör du det hos ditt pensionsbolag.

Privat sparande

Om du har privat pensionssparande kan det finnas information om sparandet på minPension. I så fall syns det i rutan ”Privat pension”. Men det är inte alla sorters privat pensionssparande som levereras till oss ännu. Idag kan du se följande privata pensioner när du loggar in:

  • traditionell privat pensionsförsäkring
  • privat pensionsförsäkring sparad i fonder
  • IPS (individuellt pensionssparande) från Skandia, SEB och Indecap.

Om du vill byta en fond i ett privat pensionssparande ska du kontakta det pensionsbolag där du har dina pengar.

Text: Maria Eklund, kommunikationsansvarig minPension


Pensionsguiden till alla kära

Nu under sommaren poppar de upp här och där, brudparen framför kyrkan omgivna av skir grönska. Men kärleken är tack och lov inte knuten till en årstid. Den finns året runt. Ibland varar den dessutom i många, många år. Så småningom blir det nygifta brudparet pensionärer. Tyvärr är det fortfarande så att inte minst den nyblivna bruden riskerar att bli en ganska fattig pensionär. Så även om ålderdomen känns avlägsen – här är pensionsguiden till alla kära.

Gift eller sambo

Alla par gifter sig inte. Att leva tillsammans utan äktenskap fungerar lika bra för kärleken. Juridiskt är det stor skillnad. Inte minst när det gäller vad som är dina, mina och gemensamma tillgångar. Det påverkar till exempel privat sparande. Har du ett eget sparande som du planerar att ha som extra pengar när du blir pensionär, så blir det en gemensam tillgång när du gifter dig om du inte aktivt avtalar något annat så att pengarna blir din enskilda egendom. Annars ska pengarna delas vid skilsmässa. Samma sak gäller till exempel fastigheter. Allmän pension och tjänstepension ingår däremot inte i bodelning så här spelar det ingen roll om du är gift eller sambo.

En annan skillnad är att premiepensionen bara kan ges bort till maka eller make. Det är den delen i den allmänna pensionen som är placerade i fonder. Ansökan görs hos Pensionsmyndigheten och gäller framtida intjänande. Du kan själv välja om du vill att överföringen ska upphöra. Annars gör den det per automatik vid skilsmässa.

Det är också bara make/maka eller registrerad partner som har rätt till den familjepension som finns i vissa privatanställda tjänstemäns kollektivavtal. Familjepension kan ge en bra slant till änklingar och änkor. Förutsättningen är, förutom äktenskap, att inkomsten är hög, över 7,5 inkomstbasbelopp eller drygt 46 438 kronor i månaden (2023). Tänk också på att om du är singel kan du få högre pension om du väljer bort familjepensionen. Här kan du läsa om familjepension för dig som har:

Med eller utan tjänstepension

Oavsett om du är gift, registrerad partner eller sambo kan det vara bra om att veta om din partner har en tjänstepension eller inte. Tjänstepensionen är den pension som många anställda vår utöver den allmänna pensionen. Förutsättningen är att det finns ett avtal om det på jobbet. Företagare har inte tjänstepension.

Först och främst är det förstås bra att veta om du själv har en tjänstepension. Fråga på jobbet. Du hittar också dina tjänstepensioner om du loggar in på minPension.

Men det är också bra att veta om din partner har en tjänstepension eller inte. Saknas tjänstepension innebär det ofta att pensionen blir rätt låg, och det kan ju vara bra att vara förberedd på om ni ska ha ett långt liv tillsammans,

Men tjänstepensionen kan också ärvas om det finns familjepension (se gift eller sambo) eller om det finns ett återbetalningsskydd kopplat till pensionen. Kolla vad som gäller för just er. Vet ni var ni var era tjänstepensionspengar finns går det lätt att logga in på bolagets hemsida och kolla.

Återbetalningsskydd eller inte

Har ni koll på tjänstepensionen och om det finns återbetalningsskydd eller inte så är det dags för nästa fråga: Behövs återbetalningsskyddet?

Fördelen är självklar. Om du eller din partner dör så ärver ni varandras tjänstepension. Nackdelen är dock att din egen pension blir lägre. I synnerhet om du börjar närma dig pensionsåldern. Då går du minste om pengar som andra inom samma avtal lämnar efter sig när de dör. Det kan betyda upp till flera tusenlappar i månaden i lägre pension. Ta en funderare på om båda verkligen behöver ha återbetalningsskydd. Kanske kan den som tjänar mest i familjen klara sig ändå.

Heltid eller deltid

Kärlek brukar ofta betyda barn och familj. Då är det inte ovanligt att arbeta lite mindre några år, för att få tiden att räcka till. Lägre lön betyder även att inbetalningarna till din framtida pension minskar. För den som arbetar mindre när barnen är små behöver pensionen inte påverkas så mycket.

I den allmänna pensionen ger barnår  extra pensionsinbetalningar till den i familjen som tjänar minst så länge något barn är under fyra år. Även tjänstepensionen ger skydd, men här är reglerna olika beroende på avtal så det bästa är att ta reda på vilket avtal just du har och kolla vad som gäller där.

Men att jobba deltid många år kan bli kännbart för pensionen. Många års deltid burkar dessutom betyda att lönelyften sällan blir särskilt stora.

Skilsmässa eller änka/änkling

De allra flesta förhållanden slutar med att någon blir ensam kvar. Antingen för att paret separerar eller för att någon dör.

Skilsmässa eller ett samboförhållande som upphör påverkar pensionen mest. Återbetalningsskydd och familjepension gäller inte längre. Den som fått premiepension från sin make/maka får behålla de pengar som förts över, men framtida inbetalningar upphör automatiskt. Sparande som inte öronmärks som enskild egendom ingår i bodelningen.

Änkor/änklingar eller sambor som förlorat sin partner på grund av dödsfall får pengar via återbetalningsskyddet, om det finns något. Samma gäller för familjepensionen.

Om din partner dör innan du fyllt 66 år eller börjat ta ut din pension kan du som kvinna få änkepension, om du gift dig med den partner som avlidit för den 1 januari 1990.

För övriga gäller att om du är gift, har en registrerad partner eller gemensamma barn med din sambo och denne dör före du själv fyllt 66 år så har du rätt till omställningspension. Den betalas ut automatiskt under ett år. Barn kan få barnpension upp till 20 års ålder.

Text: Kristina Kamp, pensionsexpert

Pension, kärlek, skilsmässor och död

Det är vår – eller nästan försommar – och kärleken blomstrar för många!

Att vara kär påverkar inte din pension. Men det som följer av kärleksruset gör det, till exempel att flytta ihop, få barn, skilja sig eller bli änka/änkling.

För att fördjupa oss i ämnet bad vi Trifa Chireh, pensionsekonom på Länsförsäkringar att komma till #minPensionsPodden. Här är hennes fyra tips för hållbar kärlek och pension.

  1. Bestäm tidigt i förhållandet hur ni ser på den gemensamma ekonomin och hitta ett sätt att förhålla er till den. Lev i kärlekslycka men var inte för naiv. Planera och ta hand om ditt framtida jag.
  2. Det är bra för relationen att ha valmöjligheter. Ha en ekonomisk trygghet i ett eget spar- och frihetskapital.
  3. Lev så jämställt som möjligt!
  4. Ha koll på din egen ekonomi. Logga in på minPension och hos dina pensionsbolag och ta reda på var dina pengar finns och vad som gäller.

Pensionstips till föräldrar som jobbar deltid

Föräldraledighet och pension – här är tipsen till mammor och pappor som delar på småbarnsåren!

Barn är fantastiska men inte gratis. Föräldraledighet betyder lägre inkomst och pension. Men det behöver inte bli så illa som man kan tro. Utöver föräldrapenning från Försäkringskassan får de flesta även föräldralön (eller föräldrapenningtillägg som det också kan heta) genom kollektivavtal på jobbet. Många tror att de får cirka 80 procent av sin gamla inkomst men extrapengarna från jobbet kan göra att det handlar om närmare 90 procent under den första tiden som föräldraledig.

En vanlig uppfattning är att familjen förlorar på att dela på föräldraledigheten trots att det ofta är tvärtom. Föräldrarnas samlade inkomst kan faktiskt öka om man delar på dagarna förutsatt att båda föräldrarna omfattas av föräldralön. Det gäller att kolla upp vad vilka villkor som gäller på jobbet. Om man får föräldralön och i så fall hur länge.

Men om föräldrarna har en ojämn fördelning från början så finns den en risk för att det mönstret håller i sig under barnens uppväxt. Halkar den ena föräldern efter i lön och karriär så påverkar det även pensionen i långa loppet. För även om man pusslar med arbete och familjeliv tillsammans, och delar på inkomster och utgifter, så får man inte glömma bort att man samlar ihop till sin egen pension. Generellt finns det små möjligheter att rätta till pensionsskillnader mellan föräldrar i efterhand.

Föräldraledigheten behöver inte få så stor effekt på den framtida pensionen. Det finns kompensation både för allmän pension och de flesta tjänstepensioner under tiden man är föräldraledig. Föräldrapenningen är pensionsgrundande för den allmänna pensionen och föräldern med lägst inkomst får barnårsrätt under barnets fyra första år. För tjänstepensionen omfattas de flesta av premiebefrielseförsäkringar som tar över arbetsgivarens inbetalningar till tjänstepensionen under tiden som man är föräldraledig. Men skillnaden mellan olika avtal är stora. Och om det saknas avtal på arbetsplatsen är arbetsgivaren inte skyldig att betala föräldralön eller tjänstepension.

Tre tips till blivande föräldrar

1. Kolla upp villkoren på jobbet

Sätt dig inte bara in i Försäkringskassans regler för föräldrapenning utan även vilka villkor som gäller via jobbet. Kollektivavtal ger föräldralön och oftast även inbetalning till tjänstepensionen. Föräldralönen varar ofta mellan tre månader upp till ett år och inbetalning till tjänstepensionen är vanligen 11-18 månader eller i vissa fall så länge man är ledig med stöd av föräldraledighetslagen. Det kan finnas krav om att man bara får ha föräldralön under en sammanhängande period. Ta reda på vad som gäller på din arbetsplats.

2. Räkna på föräldraledigheten

I Försäkringskassans verktyg Föräldrakollen matar du in förutsättningarna för föräldralönen. Om ena föräldern tar ut merparten av föräldraledigheten kommer denne att nå den bortre tidsgränsen för föräldralönen och då väntar en lägre inkomst. Därför lönar det sig ofta att dela lika om båda föräldrarna omfattas av föräldralön. Här spelar även skatten in eftersom högre inkomster beskattas hårdare. Tala med arbetsgivare eller fackförbund om vad du omfattas av och hur din föräldraledighet kommer påverka din inkomst och pension.

3. Anmäl föräldraledigheten

Föräldrapenningen sköts enklast med e-legitimation men när det gäller föräldraledighet via jobbet är det ofta en pappersblankett som gäller. I de flesta fall är det arbetsgivaren som administrerar föräldralönen och ser till så att tjänstepensionen fortsätter att betalas in. Men på vissa arbetsplatser behöver man själv ansöka om det. Missa inte det!

Pensionstips för mammor och pappor

1. Verka för att båda får ett bra yrkesliv

Under yrkeslivet bör man i möjligaste mån söka sig till anställningar som erbjuder heltid och tjänstepension. Långa perioder med deltidsarbete påverkar pensionen negativt.

2. Dela på föräldraledighet och VAB

Själva VAB-dagarna gör kanske inte så stor skillnad idag men långa eller återkommande perioder kan påverka den framtida löneutvecklingen.

3. Jämför era pensioner

Logga in på minpension.se tillsammans för att se om det är stora skillnader mellan er. Du kan få upplysning om hur stor din barnårsrätt är för tidigare år via Pensionsmyndigheten (Mina Sidor). Valcentralen som administrerar din tjänstepension skickar ut årsbesked där det framgår om du har omfattats av premiebefrielse för tjänstepensionen (under tiden du var föräldraledig).

Tre möjligheter för den med högre inkomst att kompensera den som tjänar mindre

1. Amortera mer på bolån

Plus

  • Kan påverka vardagsekonomin här och nu.
  • Enkelt att administrera via bank/långivare.
  • Bättre än sparkonto givet att räntan på bolånet alltid är högre.
  • Inte förknippat med någon avgift.

Minus

  • Påverkar inte den framtida pensionen.
  • Andra alternativ kan ge högre avkastning.
  • Inte ett alternativ för de som bor i hyresrätt.

2. Spara åt partner privat i investeringssparkonto (ISK) eller kapitalförsäkring

Plus

  • Kan välja fritt mellan fonder, aktier, räntebärande placeringar m.m.
  • Bra sparform när avkastningen är god.
  • Man slipper deklarera och betala reavinstskatt.

Minus

  • Årlig schablonskatt oavsett om värdet ökar eller minskar.
  • Tänk på att skriva äktenskapsförord (eftersom sparandet annars ingår vid en eventuell bodelning).
  • Sämre sparform när avkastningen är låg eller negativ (eftersom schablonskatten ska betalas i alla fall).
  • Kapitalförsäkring kan ha en försäkringsavgift/årsavgift (gäller ej investeringssparkonto).
  • Inte öronmärkt för pensionen.

3. Överföra premiepensionsrätt till gift eller registrerad partner

Plus

  • Enkelt att anmäla med e-legitimation hos Pensionsmyndigheten.
  • Man slipper undvara pengar i vardagsekonomin (till skillnad från amortering och privat sparande).
  • I de flesta fall är detta den enda möjligheten att överföra pension till sin partner.

Minus

  • Att avstå premiepension medför att den egna pensionen minskar.
  • Går ej att överföra till sambo (endast äkta makar).
  • Varje hundralapp som överförs minskar med sex kronor för att kompensera för att kvinnor förväntas leva längre än män (de allra flesta överföringar görs från män till kvinnor).
  • Överföringen behöver ske under många år för att den ska göra skillnad för pensionen. Det går inte att göra retroaktiva överföringar på redan intjänad premiepension.
  • Den som tar emot premiepension kan gå miste om möjligheten att få bostadstillägg (beroende på framtida ekonomi och regler för bostadstillägget).
  • Om mottagaren av premiepensionen avlider försvinner pengarna till andra sparare.

Vill du veta mer?

Så påverkas din pension när du får barn

Checklista om du vill jobba deltid

Pensionstänk under småbarnsåren med småbarnspappan Arvid – lyssna här

Text: Dan Adolphson Björck, ny pensionsekonom på minPension (med erfarenhet av lång föräldraledighet).

Hur vet jag var mina pensionspengar finns?

I genomsnitt har vi åtta olika pensioner när vi går i pension. Men var finns egentligen pengarna? Hur vet man vad man har valt? Och om valen går att ändra? Läs vår snabbguide så vet du mer.

Vill du ha en samlad bild av dina olika pensioner? Logga in på minPension och gå in under fliken ”Intjänad pension”.

Här hittar du pajdiagram på en rad.

En skärmbild som visar fliken Intjänad pension på minPension.se

I det första, ”Total pension”, ser du hos vilka bolag och myndigheter dina pensionspengar finns.  

Om du klickar på ”Visa i detalj” i pajdiagrammen ”Allmän pension”, ”Tjänstepension” eller ”Privat pension” får du ännu mer detaljerad information.

Allmän pension

Uppgifter om din hittills intjänade allmänna pension finns i pajdiagrammet som har en röd tårtbit.

Din allmänna pension består av två delar, inkomstpension och premiepension. Inkomstpensionen är inte placerad på börsen. Premiepensionen däremot, är placerad i fonder.

På minPension ser du vilka fonder du har valt, om du vill byta fonder så gör du det hos Pensionsmyndigheten. Logga in med personnummer och BankID på pensionsmyndigheten.se.

Tjänstepension

Uppgifter om dina hittills intjänade tjänstepensioner finns i pajdiagrammet som har en blå tårtbit.

Du kan ha flera olika tjänstepensioner. I dina förmånsbestämda pensioner görs inga fondval. Du hittar det aktuella värdet på de förmånsbestämda pensionerna under rubriken ”Intjänad förmån”.

Har du premiebestämda pensioner kan du ha dina pengar i en traditionell försäkring där du inte gör några aktiva val. Men om du har pengarna i en fondförsäkring så har du valt olika fonder. Du ser dem om du klickar på den blå pilen i kanten bredvid respektive pension.

På minPension kan du inte ändra dina fondval. Det gör du hos respektive bolag.

Privat pension

Om du har privata pensionsförsäkringar ser du dem i pajdiagrammet som har en grön tårtbit.

De privata pensionsförsäkringarna som minPension får uppgifter om är:
– traditionella pensionsförsäkringar
– privata pensionsförsäkringar sparade i fonder
– IPS, individuellt pensionssparande, från Skandia, SEB och Indecap.

Vill du lägga till något själv?

Det går att lägga till ytterligare uppgifter, till exempel om du har en pension som inte finns med hos minPension eller om du vill se hur ett sparande kommer att påverka din framtida pension. Klicka då på knappen ”Lägg till försäkring” och fyll i dina uppgifter.

Att tänka på när du lägger in egna uppgifter

Tänk på att uppgifter du lägger till själv inte uppdateras automatiskt. Du måste själv ändra dina värden. Du behöver också ha koll på om du använder pengarna du har lagt till själv till något annat än till pension. Ta i så fall bort uppgifterna från minPension.

Om du använder Uttagsplaneraren så kan skatteberäkningarna bli felaktiga eftersom minPension räknar med att alla dina pensioner beskattas på samma sätt. Men skatten på kapitalinkomster och på investeringssparkonto är inte densamma som skatt på pension.

För att din prognos ska bli så rättvis som möjligt kan det vara bra att lägga in egna uppgifter för att göra beräkningar och se hur sparandet påverkar, men sedan ta bort uppgifterna på en gång.

Text: Kristina Kamp, pensionsekonom minPension

Svag krona 2023 försämrar köpkraft för utlandspensionären

Drömmer du om att flytta utomlands som pensionär? Tänk på att valutaeffekten påverkar storleken på pensionen. För tio år sedan motsvarade en pension på 20 000 kronor i månaden 2 360 euro. Nu, år 2023, ger samma svenska pension 1 780 euro. Jämför vi istället mot den norska kronan så har den svenska klarat sig bättre.

Andelen svenska pensionärer som väljer att bo i ett annat land, hela eller delar av året, har varit stigande de senaste åren.

Den som bara är borta några veckor behöver inte fundera så mycket på valutaeffekter men för den som tänker betala hyra och mat under lång tid i ett annat land kan förändringar i valutakurser bli rätt kännbara.

Valutakurser kan variera kraftigt över tid, både upp och ner jämfört med den svenska kronan. Förändringar på 20-30 procent på något år är inte ovanliga för till exempel stora valutor som euron och dollarn. Pensioner från Sverige har den svenska kronan som bas, och därför kan alltså köpkraften för pensionen i ett land, med en annan valuta, variera.

Svenska pensionärer i andra länder känner av det svenska kronfallet

Den svenska kronans värde har dalat under senare år. Det gäller både mot euron och dollarn och flera andra valutor.

Svenska pensionärer som har flyttat till Spanien, USA eller Danmark har fått känna av det svenska kronfallet, medan de som flyttat till Norge haft en bättre utveckling. Den norska kronan har till och med tappat något jämfört med för tio år sedan.

För den som regelbundet vistas i andra länder under längre tid kan det vara bra att ha någon typ av sparande i det landets valuta för att jämna ut svängningarna.

Värdet över tid av svensk pension i andra valutor

Så här mycket har en svensk pension på 20 000 kronor per månad varit värd i andra valutor över tio års tid.

Euro

20132 360 euro
20181 920 euro
20231 780 euro

US-dollar

20133 100 dollar
20182 460 dollar
20231 900 dollar

Danska kronor

201317 560 danska kronor
2018 14 940 danska kronor
202313 280 danska kronor

Norska kronor

201317 480 norska kronor
201819 320 norska kronor
202319 600 norska kronor

Text: Kristina Kamp, pensionsekonom

Ge pensionen växtkraft

Idag lanserar minPension den nya digitala boken ”Ge pensionen växtkraft”. I den varvas pensionsfakta med odlingstips, recept och spännande möten med pensionssparare som delar sina tankar kring pension.

Hör du till dem som tycker att pensionsspråket är svårt att förstå? Har du bättre koll på vad dina växter heter och hur de vill bli ompysslade?

För dig har minPension tagit fram den digitala boken ”Ge pensionen växtkraft”. Att ta hand om och planera för din pension kan på många sätt jämföras med att sköta trädgården. Jordmånen ska vara bra, det krävs sol, vatten, närig och tålamod för att det ska bli bra. Men du har också många möjligheter att få den trädgård som passar just för din ambitionsnivå. 

I boken ”Ge pensionen växtkraft” varvas pensionsfakta med ett och annat odlingstips och recept och berättelser om hur pensionstankarna går hos företagaren, småbarnspappan med flera. Den digitala boken hittar du här nedan men också i fliken ”Allt om pension” på minPension. 

Författare till boken är ekonomijournalisten Anna Björe.

Hur vet jag skillnaden mellan mina pensioner?

Förmånsbestämd eller premiebestämd? Traditionell försäkring- eller fond? Vad är det egentligen för skillnad på de olika pensionerna och hur vet jag vilka jag har? Här är guiden till hur du lär känna dina egna pensioner.

I #minPensionsPoddens avsnitt 177 pratar vi tjänstepension. Det finns olika varianter av tjänstepension och det finns betydande skillnader både när du tjänar in till pensionen och när du börjar ta ut pengarna. Därför kan det vara bra att veta vilka pensioner just du har. Så här gör du!

1. Logga in på minPension

När du loggar in på minPension får du se hela din pension. Du landar i pensionsprognosen som visar vad du kan räkna med att få i pension om du jobbar vidare ungefär som nu.

När du loggar in på minPension landar du i din egen prognos. Den visar vad du kan räkna med att få i pension om du jobbar ungefär som nu fram till din pension.

2. Klicka på Intjänad pension

Här tar du dig vidare och se hur mycket du tjänat in till hittills och var pengarna finns.

I fliken Intjänad pension ser du hur mycket du hittills har tjänat in till din pension.

Klicka dig in i pajdiagrammen

Gå in i pajdiagrammen och se detaljerna om dina pensioner.

När du klickar i rutan Allmän pension får du se fler uppgifter om din inkomstpension och premiepension. Om du klickar i rutan ”Se alla försäkringar i detalj” får du fram ännu fler detaljer.

I rutan Tjänstepensioner ser du de tjänstepensioner du har tjänat in till hittills; den tjänstepension din nuvarande arbetsgivare betalar in till idag (om du har ett tjänstepensionsavtal) och de tjänstepensioner du kan ha tjänat in från tidigare jobb.

Det finns olika typer av tjänstepensioner. Om du klickar på de blå pilarna vid namnet på tjänstepensionen (eller i rutan ”Se alla försäkringar i detalj”) så kan du se om det är en förmånsbestämd eller en premiebestämd pension (en premiebestämd pension kan även kallas för avgiftsbestämd pension, men det är samma sak). Om du har en premiebestämd pension kan du se om den är placerade i traditionell försäkring eller i en fondförsäkring.

I rutan Tjänstepension ser du de tjänstepensioner du hittills har tjänat in till. Du får uppgift om vilka pensionsbolag som tar hand om dina pengar, vilken typ av pensioner de är och vad som gäller för dem.

Så ser du vilken pension det betalas in till

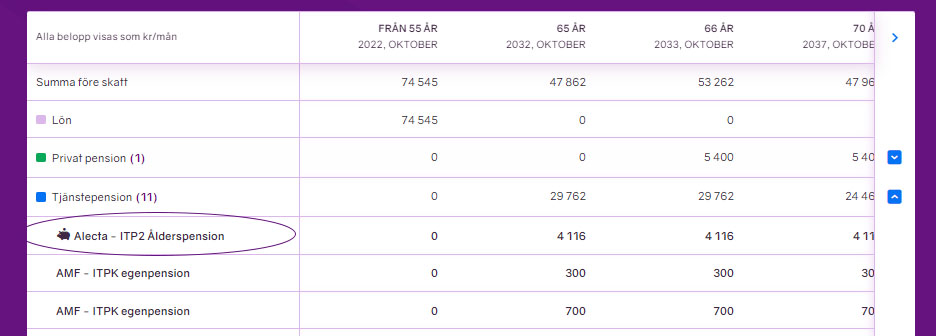
I fliken ”Simulatorn” kan du se vilken tjänstepension det betalas in till just nu. Om du klickar på den blå pilen till höger i tabellen ser du alla dina tjänstepensioner. Den – eller de – som det betalas in pengar till är markerade med en rättvänd spargris.

I Simulatorn kan du se vilka tjänstepensioner det betalas in pengar till just nu.

I rutan Privat pension finns uppgifter om eventuella privata pensionsförsäkringar. Även här kan du klicka på de blå pilarna för att få mer information.

Vill du ändra dina val?

Vill du ändra dina val behöver du ta kontakt med bolag eller myndigheter och göra ändringarna där. Du kan inte göra byten på minPension.

Bra att veta när du precis har loggat in på minPension

Har du just loggat in på minPension för första gången? För dig som är ung finns det en del tips som är bra att ha koll på.

Får du en väldigt låg prognos?

Det första som möter dig när du loggar in är en prognos som visar vad du får i pension från 65 års ålder. Prognosen bygger på att du fortsätter att jobba med ungefär den lön du har i dag. Om du pluggar, är föräldraledig eller jobbar deltid just nu så blir prognosen i deppigaste laget.

Hur får jag en vettig prognos?

Om du går in i fliken ”Simulatorn” kan du lägga in den lön du tror att du kommer att ha i framtiden. Då blir prognosen mer rättvisande. I ”Simulatorn” kan du dessutom se vad som händer om du går i pension lite senare än vid 65 års ålder. Om du är ung kommer du troligen att behöva arbeta några år till eftersom du förväntas leva längre än de som är pensionärer i dag.

Skärmbild på Simulatorn
I Simulatorn kan du testa vad som händer om du får en högre lön i framtiden eller om du vill gå i pension vid en annan ålder än 65 år.

Se vad som är viktigt för pensionen

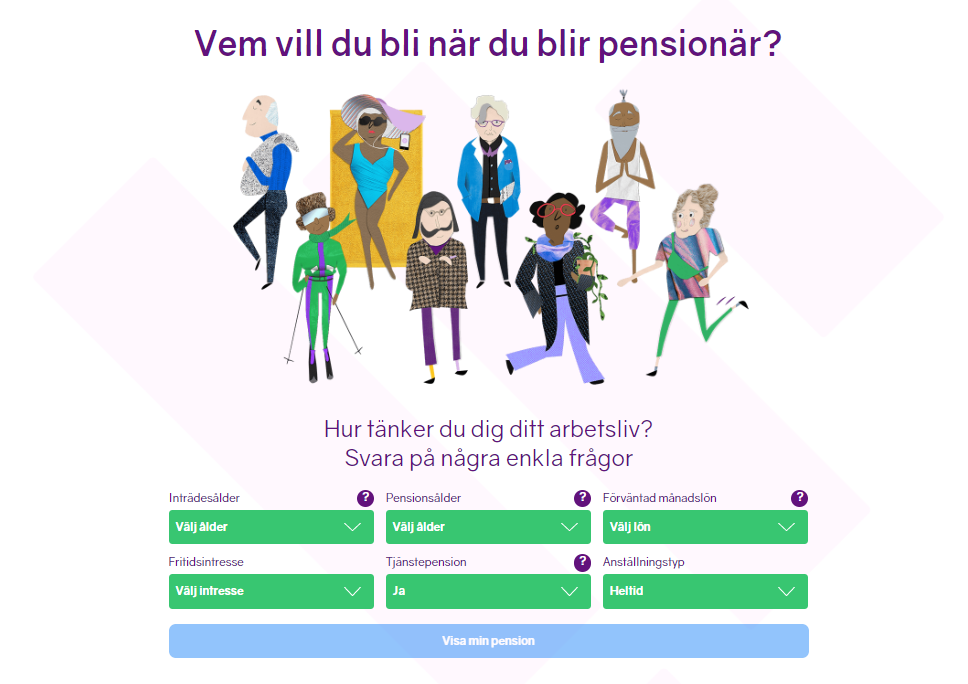
Om du inte riktigt vet vad du kommer att ha för lön eller hur din framtid kan du testa olika alternativ i ”minPension för unga”.

minPension för unga
Testa hur olika val påverkar din pension i ”minPension för unga”.

Är det något mer jag ska ha koll på?

På minPension kan du se vad du har tjänat in hittills till din pension. Du kan se om du har fått allmän pension och vilka tjänstepensioner du eventuellt har. Det gör du i fliken ”Intjänad pension”.

I fliken ”Intjänad pension” kan du se hur mycket pengar du tjänat in hittills till din pension. Titta också i boxen ”Total pension” för att se var pengarna finns.

Tänk på att!

Uppgifterna i ditt Orange kuvert i år är för inkomsterna du tjänade in under 2020 och som du deklarerade för 2021. Det du tjänade in förra året kommer att visas först nästa år. Även uppgifter om din tjänstepension kan dröja ett tag.

Hur många sådana här har du fått? På minPension kan du se det samlade värdet av det du tjänat in hittills.

Vad är tjänstepension?

Även om du har tjänat in pengar till din allmänna pension kan det vara tomt i rutan för tjänstepension. Tjänstepension får du om du jobbat hos en arbetsgivare som har det. Ibland kan du behöva ha fyllt 25 år för att få inbetalningar till tjänstepensionen. Läs mer om tjänstepension.

Vill du veta mer?

Under fliken ”Allt om pensioner” kan du lära dig mer om pensioner.

Matnyttig info i minPensionsPoddens spellista för dig under 40