Fyra procent saknar tjänstepension – kolla vad du omfattas av

Pensionsmyndigheten skickar ut orange kuvert nu i dagarna som är ett årsbesked för den allmänna pensionen. Samtidigt blir tjänstepensionen en allt viktigare del av den totala pensionen. Men alla har inte tjänstepension. Under åren har det gjorts flera försök att räkna baklänges och beräkna hur stor andel det kan handla om. För minPension är det enklare eftersom vi har uppgifter om allmän pension, tjänstepension och privat pension på individnivå.

Vi kan konstatera att det är drygt fyra procent som helt och hållet saknar tjänstepension i sin pensionsprognos. Lyckligtvis är det få som jobbar ett helt yrkesliv utan att omfattas av tjänstepension överhuvudtaget. Bland de som är 60-63 år är andelen som saknar tjänstepension enbart drygt 2 procent. Det är fortfarande vanligt att sakna tjänstepension i unga år för att man inte har åldern inne. Och i privat sektor upphör inbetalningarna till tjänstepensionen efter 65 eller 66 år. I offentlig sektor fortsätter man numera att tjäna in tjänstepension fram till 69 år.

AvtalLägsta intjänandeålderHögsta intjänandeålder
Kommun- och regionanställdAKAP-KR, KAP-KL för äldre i vissa fall69 år
Privatanställd arbetareAvtalspension SAF-LO22 år65 år
Statligt anställdPA16 avd 1, PA16 avd 2 för äldre69 år
Privatanställd tjänstemanITP1, för äldre ITP225 år66 år (ITP1), 65 år (ITP2)
Förr om åren fick man sällan tjänstepension om man var under 28 år, timanställd eller vikarie.

Andelen som saknar tjänstepension helt och hållet är något högre för kvinnor än för män. Det finns också regionala skillnader. I Kalmar län och på Gotland är andelen högre. I Stockholm och Västmanland är andelen som saknar tjänstepension lägst.

Bland företagare finns en stor spännvidd. I många fall har man tjänstepension men med aktiebolag kan man även ha kapital i bolaget som man kan använda när man går i pension. Företagare kan också se på själva företaget som en pensionsförsäkring eller ha annat långsiktigt sparande utanför pensionssystemet. Vi ser att många som har eget företag idag har en hel del tjänstepension i sin prognos. ­­Man kan ha tjänstepension från gamla anställningar även om man inte har några inbetalningar nu. Det betyder att pensionen blir högre än man kanske tror.

Låginkomsttagare, utrikes födda och personer med svag anknytning till arbetsmarknaden löper störst risk att stå utan tjänstepension. Det är samma grupper som riskerar att få en låg allmän pension. Efter ett bra arbetsliv väntar en bra pension. Men det motsatta gäller också. Om man jobbar långa perioder utan tjänstepension missar man åtskilliga tusenlappar i månaden den dag man går i pension. Och att kompensera för bortfallet av tjänstepension genom att spara privat går de allra flesta inte iland med. Det handlar helt enkelt om för mycket pengar. Därför är det viktigt att ha koll på vad man omfattas av i sin anställning.

Tre tips:

  • Kolla upp din intjänade tjänstepension. Logga in på minPension och titta under fliken ’Intjänad pension’. Där ser du hur mycket tjänstepension du har tjänat in hittills och var pengarna finns.
  • Jämför din pension med andra. Du kan se hur din pension förhåller sig till andra på minPension under fliken ’Pensionsstatistik’. Här finns även tips på vad du kan göra för att undvika en låg pension.
  • Undersök hur mycket som betalas in till din tjänstepension. Många med premiebestämd tjänstepension får 4,5 procent av lönen men det finns också dem som får 6 procent eller mer. För de med högre löner, som omfattas av större tjänstepensionsinbetalningar, är detta extra viktigt att ha koll på.

Vill du veta mer?

Poddavsnitt

Nya åldrar för tjänstepensioner

Hjälp! Vad heter min tjänstepension?

Så kollar du din tjänstepension

Testa minPension för unga

Få koll på vad som påverkar pensionen i vårt verktyg för unga

Text: Dan Adolphson Björck, pensionsekonom på minPension

Allt fler får större inbetalningar till tjänstepensionen – hur mycket får du?

En högre pensionsålder behövs för att möta utmaningen med att vi lever längre. Men det är inte det enda sättet att trygga framtidens pensioner. Det går att sätta av mer pengar också. Och på allt fler arbetsplatser är det precis vad som sker genom avtal om större inbetalningar till tjänstepensionen.

I de fyra största tjänstepensionsavtalen är det numera cirka 3,2 miljoner löntagare som omfattas av detta. I många fall handlar det om kompletterande flex- eller deltidspensionspremier i branschavtal men det kan även gå under andra benämningar eller att man helt enkelt ökar avsättningen för alla i centrala avtal. I praktiken innebär det att inbetalningen till tjänstepensionen varierar mellan 4,5 – 6 procent på lönen upp till 47 625 kr/mån (2024) och 30-31,5 procent på lönedelar över. Men andra procentsatser förekommer också.

Branschavtal i privat sektor:
955 000privatanställda arbetare omfattas av olika kompletterande premier utöver Avtalspension SAF-LO (ungefär 6 av 10).
800 000privatanställda tjänstemän omfattas av flex-/deltidspensionspremier utöver ITP (nästan alla).
Centrala avtal i offentlig sektor:
1 167 000kommun- och regionanställda omfattas av AKAP-KR (men det finns även de med högre inkomster eller tidigare intjänande som står kvar i KAP-KL).
72 000statligt anställda omfattas av flexpensionspremie inom PA16 avd 1.
200 000statligt anställda omfattas av flexpensionspremie inom PA16 avd 2 från 2024 (men upp till 36 000 inom PA16 avd 2 kan potentiellt få beviljad delpension istället).
Källa: Fora, Collectum, Pensionsvalet, Valcentralen/Skadikon och SPV 2023.

Tanken med den förstärkta tjänstepensionen är att man ska få ökad flexibilitet att gå ner i arbetstid i slutet av yrkeslivet alternativ fortsätta arbeta i samma omfattning och få en högre pension. En fördel med att förstärka tjänstepensionen är att man kan få låga avgifter och för arbetsgivarna är det en enkel och kostnadseffektiv administration.

Samtidigt finns det nackdelar. Alla vill inte avsätta mer pengar till pensionen. I dessa tider när många har svårt att få sin ekonomi att gå ihop värdesätter man nog en löneökning istället. Att förstärka pensionerna tar dessutom tid. Det är framför allt en reform för dagens unga som hinner spara ihop ett tillräckligt stort kapital. Dessutom innebär det ökade kostnader för arbetsgivarna.

Arbetsmarknadens parter har i etapper satt av mer pengar till tjänstepensionen på senare år medan inbetalningarna till den allmänna pensionen inte har förändrats sedan det gjordes om i mitten på 1990-talet. Förmodligen kommer vi till en punkt där balansen mellan lön idag och pension imorgon kommer diskuteras mer ingående. Och hur stor tjänstepensionen bör vara i förhållande till den allmänna pensionen.

De tre viktigaste faktorerna för att få en bra pension är lönen, tiden i arbetslivet och att man får tjänstepension i sin anställning. Samtidigt är frågan om hur mycket arbetsgivaren betalar in till tjänstepensionen allt viktigare. För det skiljer sig åt mellan olika arbetsplatser.

Text: Dan Adolphson Björck, pensionsekonom på minPension

Så tar du tempen på din premiepension (PPM)

Den här helgen får vi in nya pengar på premiepensionskontot. Den här delen av den allmänna pensionen är den som växter bäst. Utan den hade vi behövt jobba ännu längre.  Du kan själv lätt kolla hur det går för ditt PPM-sparande och se hur stor betydelse det har för din totala pension.

Premiepensionen, PPM-fonderna, är den del av den allmänna pensionen som placeras i fonder. Fondernas värde över tid avgör vad du kommer att få i pension från den delen av alla dina pensioner.

Pengarna kommer in när du betalar skatt på lön. Andelen är 2,5 procent av lönen upp till en lön på cirka 50 000 kronor i månaden (år 2023).

Varje år i december sätts pengarna in på ditt premiepensionskonto, som du kan se om du loggar in på Pensionsmyndighetens hemsida.

I år är maxinbetalningen strax under 14 000 kronor. Pengarna fördelas på de fonder du har valt.

Har du inte gjort något val?

Då hamnar pengarna i AP7Såfa. Det är en global aktiefond. När du fyllt 56 år kommer delar av de pengarna i stället att gradvis flyttas till en räntefond, men lägre risk.

Hur vet du om du valt fonder eller inte?

Du kan logga in på Pensionsmyndighetens hemsida och se vilka fonder du har. Här kan du också byta fonder om du vill. Det finns omkring 400 olika att välja på just nu.

Är PPM bra för pensionen?

För de allra flesta växter premiepensionens pengar snabbare än de pengar som finns i inkomstpensionen, den andra delen av den allmänna pensionen.

Värdeutvecklingen för premiepensionen ligger på omkring åtta procent om året. Inkomstpensionens värdeutveckling är omkring tre procent.

Hur vet du hur det går för fonderna?

Börja med att logga in på Pensionsmyndighetens hemsida och klicka på ”Se dina fonder”. Här kan du se vilka fonder du valt, värdeutvecklingen i år, men även den årliga värdeutvecklingen över tid.

Under rubriken ”Statistik och Publikationer” kan du sedan se hur fondsparandet har utvecklat sig över tid för alla premiepensionssparare. Notera att här har olika sparare olika startår. Men du kan ändå jämför din värdeutveckling med andras. Så här såg det ut den sista oktober 2023.

Årlig värdeutveckling på individuella premiepensionskonton. Källa: Pensionsmyndigheten

Hur viktig är premiepensionen för den totala pensionen?

Premiepensionen har inte funnits så länge. Det var först år 2000 som det gick att välja fonder första gången. Det betyder att den som är född på 60-talet inte har tjänat in till premiepension under hela sitt arbetsliv. Det har däremot de flesta 70-talisterna gjort och alla som är ännu yngre kommer att få inbetalningar till premiepensionen under hela sitt arbetsliv.

Eftersom det finns ett tak för intjänande i den allmänna pensionen vid inkomster på omkring 50 000 kronor i månaden (år 2023) så betyder det att premiepensionens betydelse för den totala pensionen minskar för de som har höga löner.

Diagrammet här nedanför visar premiepensionens andel av den totala pensionen i olika inkomstnivåer i prognoserna på minPension. Den redovisas som andel pension i förhållande till slutlönen. De flesta har en total kompensationsgrad på 65–70 procent.

Kompensationsgrad, pension i förhållande till lön, i olika inkomstlägen. Uppdelat på inkomstpension, premiepension och tjänstepension. Källa: minPension

För inkomster upp till cirka 50 000 kronor i månaden är andelen premiepension ungefär 15 procent av den totala pensionen (10 procentenheter av en total kompensationsgrad på 65 procent = 15 procent andel av den totala pensionen). För riktiga höginkomsttagare är andelen premiepension ungefär åtta procent av den totala pensionen.

Vad händer om vi får en börskrasch?

Det beror förstås på vilka fonder du valt och hur de påverkas av en allmän nedgång på världens börser.  Men om din pension är 25 000 kronor och andelen premiepension är 15 procent så motsvarar det 3 750 kronor i månaden. Om besparingarna i premiepensionen halveras så blir det 1 875 kronor kvar. De som drabbas direkt är de som har börjat ta ut sin premiepension. Men även de pengarna kan ju stiga igen om börskurserna vänder.

Är det inte bättre att ha allt i inkomstpensionen?

Sannolikt påverkas även inkomstpensionen av en börskrasch. Arbetslöshet och lägre tillväxt i ekonomin påverkar även den delen av pensionen. Även tjänstepensionerna påverkas förstås av en sämre världsekonomi.

Text: Kristina Kamp, pensionsexpert på minPension

Hur påverkas min pensionsutbetalning av börsens svängningar?

Förr om åren var pensionen bestämd på förhand. Det var ett visst belopp eller en viss procent av den lön man hade när man gick i pension. Det gällde både för det gamla allmänna pensionssystemet och för de flesta tjänstepensioner.

Men sedan 90-talet har det skett ett tydligt skifte. En allt större del av pensionen, både allmän pension och tjänstepension, är beroende på hur finansmarknaderna utvecklas. Premiepensionen (”PPM-fonderna”) var på små belopp till en början men står numera för en ansenlig andel av försörjningen för många som nyligen har blivit pensionärer. Förmånsbestämda tjänstepensioner har successivt ersatts av premiebestämda motsvarigheter. Man kan välja mellan traditionell försäkring (ett sparande med en garanti där pensionsbolaget sköter förvaltningen) eller fondförsäkring (där man kan välja fonder). Under utbetalning kan aktieandelen variera, ofta 20-60 procent för traditionell försäkring medan fondförsäkring kan innehålla upp till 100 procent.

Över tid har fondförsäkring vunnit mark. Ökningen syns tydligt i SCBs Sparbarometer. För 20 år sedan var 7 procent av svenskarnas tjänstepension placerad i fondförsäkring, för 10 år sedan var det 24 procent och nu är det 37 procent. Om man räknar bort förmånsbestämd tjänstepension (där man inte kan välja egen placeringsinriktning) är skiftet ännu mera påtagligt. Bland minPensions användare är cirka 57 procent av allt premiebestämt tjänstepensionskapital placerat i fonder eller i depåer.

SCB Sparbarometern. Ställningsvärden över hushållens finansiella förmögenhet (miljoner kronor)
2003
(kvartal 3)
2013
(kvartal 3)
2023
(kvartal 3)
Tjänstepension1 107 5732 041 0604 047 783
traditionell försäkring1 031 0011 559 0652 555 753
fondförsäkring76 572481 9951 492 030
Premiepension128 130601 2522 162 533

Det finns både för- och nackdelar med denna utveckling. När pensionen betalas ut kommer månadsbeloppen att variera mer för yngre pensionärer än för äldre. En börsnedgång som den under 2022 innebär sänkt utbetalning för de delar av pensionen som är beroende av finansmarknaderna. Den andra sidan av myntet är förstås att man kan få högre långsiktig avkastning på pensionen. Pensionspengarna läggs inte på hög när de betalas ut. I själva verket fortsätter pensionen förvaltas och den långsiktiga värdeutvecklingen har varit betydligt bättre än att ha pengarna på ett bankkonto som många jämför med.

Samtidigt ska man också komma ihåg att stora delar av pensionen, som inkomstpension och förmånsbestämd tjänstepension, beror på inkomst- och prisutvecklingen (inte börsutvecklingen).

Tre tips för dig som har pension under utbetalning:

1. Kolla om du kan göra placeringsval för delar av din pension
Ta reda på om du har fondförsäkring för din premiepension, tjänstepension och eventuell privat pension. Då kan du göra fondval hos Pensionsmyndigheten och hos pensionsbolaget både när du tjänar in till din pension och under utbetalning. Om du har flera fondförsäkringar kan du göra flera olika val. I de flesta fall kan du byta fonder med e-legitimation. Det kostar ingenting att byta fonder och det finns inga skatteeffekter för själva fondbytet.

2. Ta ställning till risknivå
Fonder går upp och ner i värde. Och fonder med hög risk svänger mer medan de med låg risk har en mer stabil värdeutveckling. Över tid har fonderna haft olika avkastning och det gör att man kan ha en annan riskfördelning än den man hade från början. Generellt är inställningen till risk även kopplat till ålder. I unga år kan många tänka sig en högre risk men med stigande ålder efterfrågas ofta lägre risk. Men inställningen till risk skiljer sig åt mellan olika personer. Tänk igenom vad som passar dig.

3. Fundera över om du vill vara aktiv eller inte
Pensionen utbetalas under en lång tid och man får vara med om både börsuppgångar och börsfall. Att tajma dessa händelser genom fondval kan vara svårt. Om man väljer fonder med en smalare inriktning, t.ex. viss bransch, kan man behöva se över sitt val oftare. Breda fonder har en större riskspridning inbyggt. Om du inte själv vill välja fonder finns det generationsfonder som anpassar risken automatiskt beroende på din ålder. Premiepensionen förvaltas alltid i fonder fram till utbetalning då man kan välja mellan att så kvar i fonder eller byta till traditionell försäkring.

Text: Dan Adolphson Björck, pensionsekonom på minPension

Allt du behöver veta om din tjänstepension som statligt anställd

Det har hänt mycket i tjänstepensionerna de senaste åren. Arbetsmarknadens parter har förhandlat fram nya villkor både för avsättningar till premier och nya åldersgränser. Bland annat i PA16 som är tjänstepensionen för anställda inom staten.

Olika regler gäller inom PA16 beroende på när du är född. Parterna har därför valt att dela upp avtalet i två avdelningar. Om du är född 1988 eller senare tillhör du PA16 Avd 1, om du är född 1987 eller tidigare tillhör du PA16 Avd 2.

Christina Lindh från SPV är gäst i minPensionsPodden och berättar för oss vad som gäller. Programmet är uppdelat i två. Ett för varje avdelning. I det första pratar vi om avdelning 2. I det andra avsnittet går vi igenom avdelning 1 och avslutar med veckans fråga.

Sämre kronkurs sänker pensionen

Drömmer du om att flytta utomlands som pensionär? Tänk på valutaeffekten! För fem år sedan motsvarade en pension på 20 000 kronor i månaden 1 940 euro. Nu, hösten 2023, ger samma svenska pension 1 680 euro. Det betyder att den svenska pensionens värde har minskat med 14 procent. Bättre har kronan hållit mot valutan i Turkiet och Norge.

Jämför vi valutakurserna tio år tillbaka så har kronan tappat mer än 25 procent mot euron som ju är valuta i länder som Finland, Spanien och Kroatien.

Den som bara är borta några veckor behöver kanske inte fundera så mycket på valutaeffekter även om semesterresan också svider mer i plånboken än tidigare. Men för den som tänker betala hyra och mat i ett annat land kan förändringar i valutakurser bli rätt kännbara.

Svenska pensionsutbetalningar är kopplade till den svenska kronan, även om det går att få pensionen utbetald i lokal valuta för dem som ber om det.  Att då bo i ett land där valutan blivit starkare jämfört med den svenska kronan betyder att köpkraften kraftigt minskar för den som får svensk pension.

Valutakurser kan variera kraftigt över tid, både upp och ner jämfört med den svenska kronan. Förändringar på 20-30 procent på något år är inte ovanliga för till exempel stora valutor som euron och dollarn. Pensioner från Sverige har den svenska kronan som bas, och därför kan alltså köpkraften för pensionen variera. Ett tips brukar vara att försöka ha ett sparande i den lokala valutan för att jämna ut svängningarna.

Den som letar efter ett land där den svenska kronan stärkts får satsa på Turkiet. Här råder hyperinflation och liran har rasat med mer än 80 procent på tio år.

Fler saker att tänka på om du planerar att flytta från Sverige som pensionär

  • Garantipension och andra stöd till dig som är pensionär, som bostadstillägg och äldreförsörjningsstöd, betalas inte ut om du flyttar till ett annat land.  Undantaget är inkomstpensionstillägget som fortfarande betalas ut.
  • Du betalar fortfarande skatt på svensk pension. Det kallas för SINK-skatt. Mer om det kan du läsa om på Skatteverkets hemsida
  • En gång om året behöver du bevisa att du fortfarande lever genom att lämna ett levnadsintyg. Läs mer om det på Pensionsmyndighetens hemsida

Värdet över tid av svensk pension i andra valutor

Så här mycket har en svensk pension på 20 000 kr/mån varit värd i andra valutor.

Euro

ÅrVärde
20132 270 euro
20181 940 euro
20231 680 euro

Danska kronor

ÅrVärde
201316 950 DKK
201815 150 DKK
202312 660 DKK

Norska kronor

ÅrVärde
201318 350 NKR
201818 520 NKR
202320 000 NKR

US Dollar

ÅrVärde
20133 070 dollar
20182 460 dollar
20231 795 dollar

Turkiska lira

ÅrVärde
20136 140 lira
20189 260 lira
202351 000 lira

Text: Kristina Kamp, pensionsexpert på minPension

Vad händer med pensionspengarna när du dör?

Det är tråkigt, jobbigt och läskigt att tänka på döden. Vi vill ju leva för alltid och aldrig behöva skiljas från våra nära och kära. Ändå är det bra att gå igenom vad som händer med dina tillgångar den dagen du dör. Både för dig själv och dina anhöriga.

Vissa pensioner går att ärva, men ofta behöver du då göra ett aktivt val. Kanske har du lagt till ett skydd för länge sedan som inte längre behövs? Dina barn kanske har blivit vuxna eller så bedömer du att din partner skulle klara sig bra utan pengar från din pension. Om du tar bort skyddet från en pension ökar värdet på den med upp till 20 procent. Mer pengar till dig själv alltså. Det beror på att du då får ta del av arvsvinster* .

Hos Konsumenternas kan du själv räkna ut vad ett efterlevandeskydd kostar för olika kollektivavtalade pensioner.

Vill du veta mer om hur din familj kan ärva dina pengar ska du följa den här länken till vår artikel på minPension.

Avtalen för tjänstepensioner ser olika ut. Att fråga vänner och bekanta om vad som gäller kan därför ge dig helt fel svar. Du behöver själv ta reda på vad som gäller för just dig.

Är du privatanställd arbetare: Avtalspension SAF-LO

Du kan välja till efterlevandeskydd. Då får dina anhöriga dina sparade pensionspengar om du dör.  Läs mer hos valcentralen Fora

Är du anställd i kommun eller region: AKAP-KR

Du har ett efterlevandeskydd som du kan välja bort om du vill. 
Läs mer om återbetalningsskydd hos KPA Pension
Läs mer om återbetalningsskydd hos Skandia

Är du privatanställd tjänsteman: ITP

Skydden ser olika ut beroende på om du tillhör ITP 1 eller ITP 2. Om du loggar in på Collectum ser du vad som gäller för dig.

Är du statligt anställd: PA 16

Du har efterlevandepension. Du kan också välja att ha återbetalningsskydd på delar av din tjänstepension som finns hos Kåpan Pensioner och på den valbara delen. Logga in hos kapan.se eller hos den förvaltare du valt för din valbara del för att se och ändra återbetalningsskydd.

Har du ett annat pensionsavtal?

Fråga din arbetsgivare vad som gäller för dig om du är osäker!

Den allmänna pensionen då?

Här kan din familj inte ärva de pengar du tjänat in. Däremot finns det andra stöd, som omställningsstöd och i vissa fall änkepension. Läs mer hos Pensionsmyndigheten.

Den allmänna pensionen betalas alltid ut livsvarigt och bygger till viss del på att den som lever länge får ta del av pensioner från dem som dör tidigare.

När en person dör fördelas pengar på dennes pensionskonto ut i form av arvsvinster* till de i samma ålder som fortfarande lever. Arvsvinsterna bidrar till att deras pensionsutbetalningar kan fortsätta livet ut, utan att pengarna tar slut.

Du kan teckna efterlevandeskydd för din premiepension

Du kan teckna efterlevandeskydd för premiepensionen den första gången du ansöker om allmän pension. Om du avstår då, kan du inte välja till det senare.

När du tecknar efterlevandeskydd för din premiepension blir din tilldelning av arvsvinster betydligt lägre. Om du avstår skydd fördelas dina pengar som arvsvinster på övriga pensionssparare och pensionärer.

*Vad är arvsvinst?

Arvsvinst får den som inte har efterlevandeskydd på sin pensionsförsäkring och den gör den egna pensionen högre. Arvsvinsten kommer från försäkrade som dött i samma åldersgrupp som också avstått efterlevandeskydd. Pengarna som finns kvar när någon dör, ärvs av dem som lever.

Text: Maria Eklund, minPension

How can I trace my Swedish pension schemes?

Har du jobbat i Sverige men har svårt att förstå svenska? Här förklarar vår pensionsekonom på engelska det svenska pensionssystemet och minPension.se.

The Swedish pension system consists of three parts: the national public pension from the state (by law), the occupational pension from your employer (collective agreement or other agreement) and private pension (optional).

Everyone who has earned pension in Sweden can log in to minPension and see their entire pension and make pension forecasts. The service is run and financed half by the state and half by the pension companies. This means that minPension is a neutral and independent website that is free of charge for the user. To get started, you have to log in and agree to the terms and conditions. All you need is an e-identification, most common is Bank-ID but you also have the option to use Freja eID+.

If you want to translate the texts on minPension, you can use the Google Chrome browser. To make it work on the logged-in pages as well, you need to download the Google Translate add-on in Chrome web store.

minPension has several tools that help you understand how your pension is structured:

Pension forecast

The default screen when you log in is your pension forecast. Your pension forecast is an estimate of your future pension. The forecast is based on how much pension you have earned so far, as well as how long you are going to keep working, the expected return on your pension savings, how well the Swedish economy does and other future developments. Here you can see how your forecast is affected by different retirement ages. You can view you forecast in tabular format or as a chart.

Earned pension

In the earned pension tab you can see the pension you have earned so far. You can see your total pension or divided into national public pension, occupational pension and private pension. You can see the distribution between different pension companies and how much of the capital you can invest yourself, e.g. choosing funds for premium pension or occupational pension.

Pension simulator

In the simulator you can test how different life choices affects your pensions. Here you can see what happens to your pension if you change jobs, get a different salary, withdraw your pensions at a different period than default or get a different value development. The diagram is shown as a forecast and in detail for your various pensions.

Pension statistics

The pension statistics tab shows how your pension forecast compares to others. You can compare yourself with women, men, different ages and collective agreements. The size of your pension depends on many factors, e.g. how many years you worked and paid taxes, what salary you have and if you have occupational pension for your entire career. Based on the results you can get tips and general advice what you can do to get the pension you want.

Withdrawal planner

If you plan to retire in the near future or in coming years you should try the withdrawal planner. This tool give you an overview and an estimate what your pension will be each month after tax. You can create and compare different pension plans with each other to see how they differ. When you have chosen the pension plan that suits you best, you will receive a checklist that will support you in the further process of withdrawing the pensions.  Before making a final decision about your pension withdrawals, you should always contact the Swedish Pensions Agency (Pensionsmyndigheten) and the pension companies.

In general, your pension depends on how many years you spend working throughout the course of your life, if you work full- or part-time, if you have occupational pension and when you choose to retire. Investment choices for your occupational pension and premium pension can also make a difference.

Text: Dan Adolphson Björck, pension expert

More info:

Så ser du dina pensionsfonder på minPension

När börsen är svajig kan det vara bra att titta till sina fonder. Men hur vet man vilka pensionsfonder och pensionsbolag man har valt? Och hur byter man dem?

Vill du ha en samlad bild av dina olika pensioner? Då ska du logga in på minPension och gå in under fliken ”Intjänad pension”. Där ser du dina hittills intjänade pensioner och fördelningen av dem mellan Pensionsmyndigheten och dina pensionsbolag.

En skärmbild som visar översiktsbilden i fliken Intjänad pension på minPension.se

Om du klickar i rutorna Allmän pension, Tjänstepension eller Privat pension kan du se fler detaljer om dina pensioner. Vi berättar mer här nedanför.

Allmän pension

Om du vill få fler uppgifter om din hittills intjänade allmänna pension ska du klicka i rutan ”Allmän pension”.

Din allmänna pension består av två delar, inkomstpension och premiepension. Inkomstpensionen är inte placerad på börsen. Premiepensionen är däremot placerad i en eller flera fonder. Om du inte har gjort något val är den placerad i förvalsalternativet, AP7 Såfa.

Klicka på pilen till höger i raden ”Premiepension” så får du mer information om dina fonder.

En skärmbild som visar innehållet i rutan Allmän pension i fliken Intjänad pension.

Vill du byta dina premiepensionsfonder? Logga in med personnummer och Bank ID på pensionsmyndigheten.se och gör dina val.

Tjänstepension

I rutan ”Tjänstepension” hittar du uppgifter om dina hittills intjänade tjänstepensioner.

Du kan ha flera olika slags tjänstepensioner och de kan vara placerade hos olika aktörer.

För en förmånsbestämd pension ska du inte göra fondval. Under rubriken ”Intjänad pension” i tabellen hittar du det aktuella värdet på en förmånsbestämd tjänstepension.

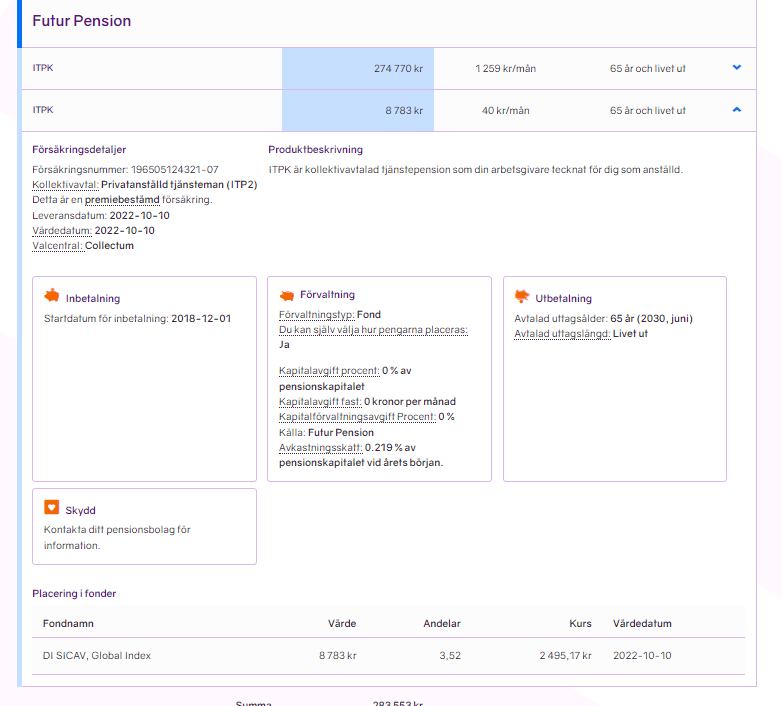
I en premiebestämd pension kan du antingen ha dina pengar i en traditionell försäkring. I så fall ska du inte göra fondval. Eller så kan du i en premiebestämd pension ha dina pengar i en fondförsäkring. I så fall kan du välja fonder. För att se vilka fonder du har valt klickar du på pilen i raden för tjänstepensionen. Då visas din nuvarande fondplacering. Om du inte har gjort något val finns dina pengar i ett förvalt alternativ.

Läs mer om olika typer av tjänstepensioner i vår ordlista på minPension

En skärmbild som visar informationen om en tjänstepensionsfond

Det går inte att ändra fondval på minPension. Om du önskar byta bolag för din tjänstepension ska du kontakta din valcentral. Vill du byta dina fonder gör du det hos ditt pensionsbolag.

Privat sparande

Om du har privat pensionssparande kan det finnas information om sparandet på minPension. I så fall syns det i rutan ”Privat pension”. Men det är inte alla sorters privat pensionssparande som levereras till oss ännu. Idag kan du se följande privata pensioner när du loggar in:

  • traditionell privat pensionsförsäkring
  • privat pensionsförsäkring sparad i fonder
  • IPS (individuellt pensionssparande) från Skandia, SEB och Indecap.

Om du vill byta en fond i ett privat pensionssparande ska du kontakta det pensionsbolag där du har dina pengar.

Text: Maria Eklund, kommunikationsansvarig minPension


Pensionsguiden till alla kära

Nu under sommaren poppar de upp här och där, brudparen framför kyrkan omgivna av skir grönska. Men kärleken är tack och lov inte knuten till en årstid. Den finns året runt. Ibland varar den dessutom i många, många år. Så småningom blir det nygifta brudparet pensionärer. Tyvärr är det fortfarande så att inte minst den nyblivna bruden riskerar att bli en ganska fattig pensionär. Så även om ålderdomen känns avlägsen – här är pensionsguiden till alla kära.

Gift eller sambo

Alla par gifter sig inte. Att leva tillsammans utan äktenskap fungerar lika bra för kärleken. Juridiskt är det stor skillnad. Inte minst när det gäller vad som är dina, mina och gemensamma tillgångar. Det påverkar till exempel privat sparande. Har du ett eget sparande som du planerar att ha som extra pengar när du blir pensionär, så blir det en gemensam tillgång när du gifter dig om du inte aktivt avtalar något annat så att pengarna blir din enskilda egendom. Annars ska pengarna delas vid skilsmässa. Samma sak gäller till exempel fastigheter. Allmän pension och tjänstepension ingår däremot inte i bodelning så här spelar det ingen roll om du är gift eller sambo.

En annan skillnad är att premiepensionen bara kan ges bort till maka eller make. Det är den delen i den allmänna pensionen som är placerade i fonder. Ansökan görs hos Pensionsmyndigheten och gäller framtida intjänande. Du kan själv välja om du vill att överföringen ska upphöra. Annars gör den det per automatik vid skilsmässa.

Det är också bara make/maka eller registrerad partner som har rätt till den familjepension som finns i vissa privatanställda tjänstemäns kollektivavtal. Familjepension kan ge en bra slant till änklingar och änkor. Förutsättningen är, förutom äktenskap, att inkomsten är hög, över 7,5 inkomstbasbelopp eller drygt 46 438 kronor i månaden (2023). Tänk också på att om du är singel kan du få högre pension om du väljer bort familjepensionen. Här kan du läsa om familjepension för dig som har:

Med eller utan tjänstepension

Oavsett om du är gift, registrerad partner eller sambo kan det vara bra om att veta om din partner har en tjänstepension eller inte. Tjänstepensionen är den pension som många anställda vår utöver den allmänna pensionen. Förutsättningen är att det finns ett avtal om det på jobbet. Företagare har inte tjänstepension.

Först och främst är det förstås bra att veta om du själv har en tjänstepension. Fråga på jobbet. Du hittar också dina tjänstepensioner om du loggar in på minPension.

Men det är också bra att veta om din partner har en tjänstepension eller inte. Saknas tjänstepension innebär det ofta att pensionen blir rätt låg, och det kan ju vara bra att vara förberedd på om ni ska ha ett långt liv tillsammans,

Men tjänstepensionen kan också ärvas om det finns familjepension (se gift eller sambo) eller om det finns ett återbetalningsskydd kopplat till pensionen. Kolla vad som gäller för just er. Vet ni var ni var era tjänstepensionspengar finns går det lätt att logga in på bolagets hemsida och kolla.

Återbetalningsskydd eller inte

Har ni koll på tjänstepensionen och om det finns återbetalningsskydd eller inte så är det dags för nästa fråga: Behövs återbetalningsskyddet?

Fördelen är självklar. Om du eller din partner dör så ärver ni varandras tjänstepension. Nackdelen är dock att din egen pension blir lägre. I synnerhet om du börjar närma dig pensionsåldern. Då går du minste om pengar som andra inom samma avtal lämnar efter sig när de dör. Det kan betyda upp till flera tusenlappar i månaden i lägre pension. Ta en funderare på om båda verkligen behöver ha återbetalningsskydd. Kanske kan den som tjänar mest i familjen klara sig ändå.

Heltid eller deltid

Kärlek brukar ofta betyda barn och familj. Då är det inte ovanligt att arbeta lite mindre några år, för att få tiden att räcka till. Lägre lön betyder även att inbetalningarna till din framtida pension minskar. För den som arbetar mindre när barnen är små behöver pensionen inte påverkas så mycket.

I den allmänna pensionen ger barnår  extra pensionsinbetalningar till den i familjen som tjänar minst så länge något barn är under fyra år. Även tjänstepensionen ger skydd, men här är reglerna olika beroende på avtal så det bästa är att ta reda på vilket avtal just du har och kolla vad som gäller där.

Men att jobba deltid många år kan bli kännbart för pensionen. Många års deltid burkar dessutom betyda att lönelyften sällan blir särskilt stora.

Skilsmässa eller änka/änkling

De allra flesta förhållanden slutar med att någon blir ensam kvar. Antingen för att paret separerar eller för att någon dör.

Skilsmässa eller ett samboförhållande som upphör påverkar pensionen mest. Återbetalningsskydd och familjepension gäller inte längre. Den som fått premiepension från sin make/maka får behålla de pengar som förts över, men framtida inbetalningar upphör automatiskt. Sparande som inte öronmärks som enskild egendom ingår i bodelningen.

Änkor/änklingar eller sambor som förlorat sin partner på grund av dödsfall får pengar via återbetalningsskyddet, om det finns något. Samma gäller för familjepensionen.

Om din partner dör innan du fyllt 66 år eller börjat ta ut din pension kan du som kvinna få änkepension, om du gift dig med den partner som avlidit för den 1 januari 1990.

För övriga gäller att om du är gift, har en registrerad partner eller gemensamma barn med din sambo och denne dör före du själv fyllt 66 år så har du rätt till omställningspension. Den betalas ut automatiskt under ett år. Barn kan få barnpension upp till 20 års ålder.

Text: Kristina Kamp, pensionsexpert