Sommartiden står för dörren och snart är det dags för många unga att göra entré på arbetsmarknaden. Men lönar det sig att sommarjobba och att jobba extra under studietiden när man tvingas betala skatt på det lilla man tjänar? Eller kan det tvärtom vara smart att betala skatt? Kan CSN ge pensionsrätter? Och vilka är studentens pensionsfällor?
I det här poddavsnittet träffar du Titus Fridell, lärarstudenten som tog sabbatsår för att jobba som ordförande på Saco Studentråd. Tillsammans pratar vi om det som är bra för unga att veta om pensioner. Till exempel att bidragsdelen i CSN faktiskt ger pensionsrätter!
I dagens fråga får Ludvig svar på hur viktigt det är att komma upp till intjänandetaket i den allmänna pensionen.
Lågkonjunkturen är över oss och med den stiger arbetslösheten. Byggsektorn har drabbats särskilt hårt, men även andra jobb har försvunnit. Att bli ofrivilligt arbetslös är aldrig kul. För den som har passerat 60 kan det bli extra tufft – på fler sätt.
Idag finns flexpension som dels ger mer pengar till den egna pensionen men också möjligheter att trappa ner arbetstiden i slutet av arbetslivet. Men hur påverkar en nedtrappning ersättningen från a-kassan? Och hur funkar det med a-kassan om man löneväxlar? För den som har fyllt 60 år och känner oro för att bli av med jobbet finns det saker att tänka igenom.
Vi bjöd Martin Wästfelt från Unionen till minPensionsPodden för att gå igenom sakerna som man behöver tänka på och göra för att lindra konsekvenserna vid en eventuell uppsägning när man har passerat 60 år. Lyssna via länken här nedanför eller i din poddkanal.
Tack vare premiepensionen är alla som jobbar idag fondsparare. Många av oss har också tjänstepensioner där stora delar är placerade på börsen. Hur aktiv ska man då vara i sitt sparande?
Till stor del styrs vår finansiella förmåga av intresse och kunskap. Är det lågt stannar vi troligtvis kvar i de förvalda alternativen, vilket historiskt inte har varit en dålig affär för den enskilde individen. Men den som är aktiv i sina placeringar har möjlighet att påverka, till exempel i vilka sektorer pengarna hamnar men också var i världen de landar, i svenska företag eller utländska.
Vi bjöd Avanzas nya sparekonom, Philip Scholtzé till minPensionsPodden för att prata om pensionspengars placering på börsen. Hur får man bäst avkastning? Är det genom att vara aktiv eller passiv? Borde skolan kliva in och ta utbildningsrollen för att öka den finansiella kunskapen i samhället? Lyssna på avsnittet i din poddkanal eller via länken här nedanför.
I avsnittet pratar vi om Fondkollen som hjälper dig att jämföra fonder.
Pension är förstås i första hand pengar som du ska leva på när du blir gammal. Men vad händer med pengarna om du dör ifrån dem? I minPensionsPodden går vi igenom vad som gäller för efterlevandeskydden i dina tjänstepensioner – följ länken här nedanför.
I minPensionsPodden går Robert Cederberg från Skandia igenom efterlevandeskydden i de fyra stora tjänstepensionerna. Lyssna via länken eller i din poddkanal och få reda på vad du behöver göra och tänka igenom.
Ta reda på vad som gäller för dig och dina pensioner
Tänk på! Olika typer av pensioner har olika skydd.
Efterlevandeskydd är ett samlingsnamn för olika typer av ekonomiska ersättningar till anhöriga. Men det finns en hel del begrepp att hålla reda på. Om det blir förvirrande har vi sammanställt en ordlista längst ner i den här texten.
Den allmänna pensionen
Grundregeln är att din familj inte får några pengar. När du dör fördelas din intjänade pension till andra pensionssparare. För premiepensionen kan du teckna ett efterlevandeskydd när du börjar ta ut din premiepension första gången, läs mer hos Pensionsmyndigheten.
I tjänstepensionerna finns olika typer av efterlevandeskydd. Du kan själv behöva ansöka om dem. Du kan också ta bort skyddet om du inte längre tycker att det behövs. Nackdelen med efterlevandeskydden är att de kan minska dina egna pensionsutbetalningar.
Gör så här för att kolla vad som gäller för dig
Ta först reda på vilken eller vilka tjänstepensioner du har. Det gör du lättast genom att logga in på minPension och klicka på fliken ”Intjänad pension”. I rutan ”Tjänstepension” kan du se vad dina avtal heter. De allra flesta har sin tjänstepension i något av de fyra stora avtalen: ITP, SAF-LO Avtalspension, PA16 eller AKAP-KR.
Om du vill veta om du har ett återbetalningsskydd kan du antingen logga in hos bolaget där dina pensionspengar finns. Eller också kan du vända dig till valcentralen dit din arbetsgivare skickar inbetalningen till din tjänstepension.
Dina tjänstepensioner kan ha olika villkor för efterlevandeskydd och vilka som omfattas av skyddet. Ibland behöver man vara gift för att omfattas, i dessa fall får alltså inte sambor några pengar. Men även i de fall efterlevandeskyddet omfattar sambor kan det finnas särskilda villkor som måste uppfyllas.
Vid en skilsmässa, eller om ni flyttar isär, upphör vanligtvis efterlevandeskydden att gälla. Men det går att se till så att även ett ”ex” kan få del av pensionspengarna.
Efterlevandeskydd Efterlevandeskydd är ett samlingsnamn på det stöd som går till familjen vid dödsfall. Det är också benämningen på det skydd som går att teckna för premiepensionen i samband med din pensionering. Om du tecknat skyddet får din partner din premiepension så länge han eller hon lever.
Familjepension Familjepension finns i vissa tjänstepensioner, t ex ITP2 och ger ersättning till make eller maka och barn under 20 år. Gäller bara om du har en lön högre än 7,5 inkomstbasbelopp. Motsvarar en månadsinkomst på 47 625 kr år 2024.
Familjeskydd Familjeskydd kan väljas till i tjänstepensionen. Det är en försäkring som ger dina anhöriga ett visst belopp pengar om du dör före pensionering.
Omställningspension Omställningspension är ett stöd till dina anhöriga i den allmänna pensionen. Gäller om anhörig till den som dött är under 66 år och till barn.
Återbetalningsskydd Återbetalningsskydd finns i tjänstepensionen och är oftast något du behöver lägga till själv. Skyddet ger dina anhöriga de pengar du tjänat in till tjänstepensionen om du dör.
Änkepension Änkepension är ett stöd till maka i den allmänna pensionen. Änkepension kan i vissa fall betalas ut till personer som gift sig senaste den 31 december 1989 med den som avlidit. Det finns särskilda regler för änkor som är födda 1944 och tidigare. Läs mer om änkepension hos Pensionsmyndigheten.
Den här helgen får vi in nya pengar på premiepensionskontot. Den här delen av den allmänna pensionen är den som växter bäst. Utan den hade vi behövt jobba ännu längre. Du kan själv lätt kolla hur det går för ditt PPM-sparande och se hur stor betydelse det har för din totala pension.
Premiepensionen, PPM-fonderna, är den del av den allmänna pensionen som placeras i fonder. Fondernas värde över tid avgör vad du kommer att få i pension från den delen av alla dina pensioner.
Pengarna kommer in när du betalar skatt på lön. Andelen är 2,5 procent av lönen upp till en lön på cirka 50 000 kronor i månaden (år 2023).
Varje år i december sätts pengarna in på ditt premiepensionskonto, som du kan se om du loggar in på Pensionsmyndighetens hemsida.
I år är maxinbetalningen strax under 14 000 kronor. Pengarna fördelas på de fonder du har valt.
Har du inte gjort något val?
Då hamnar pengarna i AP7Såfa. Det är en global aktiefond. När du fyllt 56 år kommer delar av de pengarna i stället att gradvis flyttas till en räntefond, men lägre risk.
Hur vet du om du valt fonder eller inte?
Du kan logga in på Pensionsmyndighetens hemsida och se vilka fonder du har. Här kan du också byta fonder om du vill. Det finns omkring 400 olika att välja på just nu.
Är PPM bra för pensionen?
För de allra flesta växter premiepensionens pengar snabbare än de pengar som finns i inkomstpensionen, den andra delen av den allmänna pensionen.
Värdeutvecklingen för premiepensionen ligger på omkring åtta procent om året. Inkomstpensionens värdeutveckling är omkring tre procent.
Hur vet du hur det går för fonderna?
Börja med att logga in på Pensionsmyndighetens hemsida och klicka på ”Se dina fonder”. Här kan du se vilka fonder du valt, värdeutvecklingen i år, men även den årliga värdeutvecklingen över tid.
Under rubriken ”Statistik och Publikationer” kan du sedan se hur fondsparandet har utvecklat sig över tid för alla premiepensionssparare. Notera att här har olika sparare olika startår. Men du kan ändå jämför din värdeutveckling med andras. Så här såg det ut den sista oktober 2023.
Årlig värdeutveckling på individuella premiepensionskonton. Källa: Pensionsmyndigheten
Hur viktig är premiepensionen för den totala pensionen?
Premiepensionen har inte funnits så länge. Det var först år 2000 som det gick att välja fonder första gången. Det betyder att den som är född på 60-talet inte har tjänat in till premiepension under hela sitt arbetsliv. Det har däremot de flesta 70-talisterna gjort och alla som är ännu yngre kommer att få inbetalningar till premiepensionen under hela sitt arbetsliv.
Eftersom det finns ett tak för intjänande i den allmänna pensionen vid inkomster på omkring 50 000 kronor i månaden (år 2023) så betyder det att premiepensionens betydelse för den totala pensionen minskar för de som har höga löner.
Diagrammet här nedanför visar premiepensionens andel av den totala pensionen i olika inkomstnivåer i prognoserna på minPension. Den redovisas som andel pension i förhållande till slutlönen. De flesta har en total kompensationsgrad på 65–70 procent.
Kompensationsgrad, pension i förhållande till lön, i olika inkomstlägen. Uppdelat på inkomstpension, premiepension och tjänstepension. Källa: minPension
För inkomster upp till cirka 50 000 kronor i månaden är andelen premiepension ungefär 15 procent av den totala pensionen (10 procentenheter av en total kompensationsgrad på 65 procent = 15 procent andel av den totala pensionen). För riktiga höginkomsttagare är andelen premiepension ungefär åtta procent av den totala pensionen.
Vad händer om vi får en börskrasch?
Det beror förstås på vilka fonder du valt och hur de påverkas av en allmän nedgång på världens börser. Men om din pension är 25 000 kronor och andelen premiepension är 15 procent så motsvarar det 3 750 kronor i månaden. Om besparingarna i premiepensionen halveras så blir det 1 875 kronor kvar. De som drabbas direkt är de som har börjat ta ut sin premiepension. Men även de pengarna kan ju stiga igen om börskurserna vänder.
Är det inte bättre att ha allt i inkomstpensionen?
Sannolikt påverkas även inkomstpensionen av en börskrasch. Arbetslöshet och lägre tillväxt i ekonomin påverkar även den delen av pensionen. Även tjänstepensionerna påverkas förstås av en sämre världsekonomi.
Förr om åren var pensionen bestämd på förhand. Det var ett visst belopp eller en viss procent av den lön man hade när man gick i pension. Det gällde både för det gamla allmänna pensionssystemet och för de flesta tjänstepensioner.
Men sedan 90-talet har det skett ett tydligt skifte. En allt större del av pensionen, både allmän pension och tjänstepension, är beroende på hur finansmarknaderna utvecklas. Premiepensionen (”PPM-fonderna”) var på små belopp till en början men står numera för en ansenlig andel av försörjningen för många som nyligen har blivit pensionärer. Förmånsbestämda tjänstepensioner har successivt ersatts av premiebestämda motsvarigheter. Man kan välja mellan traditionell försäkring (ett sparande med en garanti där pensionsbolaget sköter förvaltningen) eller fondförsäkring (där man kan välja fonder). Under utbetalning kan aktieandelen variera, ofta 20-60 procent för traditionell försäkring medan fondförsäkring kan innehålla upp till 100 procent.
Över tid har fondförsäkring vunnit mark. Ökningen syns tydligt i SCBs Sparbarometer. För 20 år sedan var 7 procent av svenskarnas tjänstepension placerad i fondförsäkring, för 10 år sedan var det 24 procent och nu är det 37 procent. Om man räknar bort förmånsbestämd tjänstepension (där man inte kan välja egen placeringsinriktning) är skiftet ännu mera påtagligt. Bland minPensions användare är cirka 57 procent av allt premiebestämt tjänstepensionskapital placerat i fonder eller i depåer.
SCB Sparbarometern. Ställningsvärden över hushållens finansiella förmögenhet (miljoner kronor)
2003 (kvartal 3)
2013 (kvartal 3)
2023 (kvartal 3)
Tjänstepension
1 107 573
2 041 060
4 047 783
traditionell försäkring
1 031 001
1 559 065
2 555 753
fondförsäkring
76 572
481 995
1 492 030
Premiepension
128 130
601 252
2 162 533
Det finns både för- och nackdelar med denna utveckling. När pensionen betalas ut kommer månadsbeloppen att variera mer för yngre pensionärer än för äldre. En börsnedgång som den under 2022 innebär sänkt utbetalning för de delar av pensionen som är beroende av finansmarknaderna. Den andra sidan av myntet är förstås att man kan få högre långsiktig avkastning på pensionen. Pensionspengarna läggs inte på hög när de betalas ut. I själva verket fortsätter pensionen förvaltas och den långsiktiga värdeutvecklingen har varit betydligt bättre än att ha pengarna på ett bankkonto som många jämför med.
Samtidigt ska man också komma ihåg att stora delar av pensionen, som inkomstpension och förmånsbestämd tjänstepension, beror på inkomst- och prisutvecklingen (inte börsutvecklingen).
Tre tips för dig som har pension under utbetalning:
1. Kolla om du kan göra placeringsval för delar av din pension Ta reda på om du har fondförsäkring för din premiepension, tjänstepension och eventuell privat pension. Då kan du göra fondval hos Pensionsmyndigheten och hos pensionsbolaget både när du tjänar in till din pension och under utbetalning. Om du har flera fondförsäkringar kan du göra flera olika val. I de flesta fall kan du byta fonder med e-legitimation. Det kostar ingenting att byta fonder och det finns inga skatteeffekter för själva fondbytet.
2. Ta ställning till risknivå Fonder går upp och ner i värde. Och fonder med hög risk svänger mer medan de med låg risk har en mer stabil värdeutveckling. Över tid har fonderna haft olika avkastning och det gör att man kan ha en annan riskfördelning än den man hade från början. Generellt är inställningen till risk även kopplat till ålder. I unga år kan många tänka sig en högre risk men med stigande ålder efterfrågas ofta lägre risk. Men inställningen till risk skiljer sig åt mellan olika personer. Tänk igenom vad som passar dig.
3. Fundera över om du vill vara aktiv eller inte Pensionen utbetalas under en lång tid och man får vara med om både börsuppgångar och börsfall. Att tajma dessa händelser genom fondval kan vara svårt. Om man väljer fonder med en smalare inriktning, t.ex. viss bransch, kan man behöva se över sitt val oftare. Breda fonder har en större riskspridning inbyggt. Om du inte själv vill välja fonder finns det generationsfonder som anpassar risken automatiskt beroende på din ålder. Premiepensionen förvaltas alltid i fonder fram till utbetalning då man kan välja mellan att så kvar i fonder eller byta till traditionell försäkring.
Text: Dan Adolphson Björck, pensionsekonom på minPension
Drömmer du om att flytta utomlands som pensionär? Tänk på valutaeffekten! För fem år sedan motsvarade en pension på 20 000 kronor i månaden 1 940 euro. Nu, hösten 2023, ger samma svenska pension 1 680 euro. Det betyder att den svenska pensionens värde har minskat med 14 procent. Bättre har kronan hållit mot valutan i Turkiet och Norge.
Jämför vi valutakurserna tio år tillbaka så har kronan tappat mer än 25 procent mot euron som ju är valuta i länder som Finland, Spanien och Kroatien.
Den som bara är borta några veckor behöver kanske inte fundera så mycket på valutaeffekter även om semesterresan också svider mer i plånboken än tidigare. Men för den som tänker betala hyra och mat i ett annat land kan förändringar i valutakurser bli rätt kännbara.
Svenska pensionsutbetalningar är kopplade till den svenska kronan, även om det går att få pensionen utbetald i lokal valuta för dem som ber om det. Att då bo i ett land där valutan blivit starkare jämfört med den svenska kronan betyder att köpkraften kraftigt minskar för den som får svensk pension.
Valutakurser kan variera kraftigt över tid, både upp och ner jämfört med den svenska kronan. Förändringar på 20-30 procent på något år är inte ovanliga för till exempel stora valutor som euron och dollarn. Pensioner från Sverige har den svenska kronan som bas, och därför kan alltså köpkraften för pensionen variera. Ett tips brukar vara att försöka ha ett sparande i den lokala valutan för att jämna ut svängningarna.
Den som letar efter ett land där den svenska kronan stärkts får satsa på Turkiet. Här råder hyperinflation och liran har rasat med mer än 80 procent på tio år.
Fler saker att tänka på om du planerar att flytta från Sverige som pensionär
Garantipension och andra stöd till dig som är pensionär, som bostadstillägg och äldreförsörjningsstöd, betalas inte ut om du flyttar till ett annat land. Undantaget är inkomstpensionstillägget som fortfarande betalas ut.
Du betalar fortfarande skatt på svensk pension. Det kallas för SINK-skatt. Mer om det kan du läsa om på Skatteverkets hemsida
En gång om året behöver du bevisa att du fortfarande lever genom att lämna ett levnadsintyg. Läs mer om det på Pensionsmyndighetens hemsida
Värdet över tid av svensk pension i andra valutor
Så här mycket har en svensk pension på 20 000 kr/mån varit värd i andra valutor.
Har du jobbat i Sverige men har svårt att förstå svenska? Här förklarar vår pensionsekonom på engelska det svenska pensionssystemet och minPension.se.
The Swedish pension system consists of three parts: the national public pension from the state (by law), the occupational pension from your employer (collective agreement or other agreement) and private pension (optional).
Everyone who has earned pension in Sweden can log in to minPension and see their entire pension and make pension forecasts. The service is run and financed half by the state and half by the pension companies. This means that minPension is a neutral and independent website that is free of charge for the user. To get started, you have to log in and agree to the terms and conditions. All you need is an e-identification, most common is Bank-ID but you also have the option to use Freja eID+.
If you want to translate the texts on minPension, you can use the Google Chrome browser. To make it work on the logged-in pages as well, you need to download the Google Translate add-on in Chrome web store.
minPension has several tools that help you understand how your pension is structured:
Pension forecast
The default screen when you log in is your pension forecast. Your pension forecast is an estimate of your future pension. The forecast is based on how much pension you have earned so far, as well as how long you are going to keep working, the expected return on your pension savings, how well the Swedish economy does and other future developments. Here you can see how your forecast is affected by different retirement ages. You can view you forecast in tabular format or as a chart.
Earned pension
In the earned pension tab you can see the pension you have earned so far. You can see your total pension or divided into national public pension, occupational pension and private pension. You can see the distribution between different pension companies and how much of the capital you can invest yourself, e.g. choosing funds for premium pension or occupational pension.
Pension simulator
In the simulator you can test how different life choices affects your pensions. Here you can see what happens to your pension if you change jobs, get a different salary, withdraw your pensions at a different period than default or get a different value development. The diagram is shown as a forecast and in detail for your various pensions.
Pension statistics
The pension statistics tab shows how your pension forecast compares to others. You can compare yourself with women, men, different ages and collective agreements. The size of your pension depends on many factors, e.g. how many years you worked and paid taxes, what salary you have and if you have occupational pension for your entire career. Based on the results you can get tips and general advice what you can do to get the pension you want.
Withdrawal planner
If you plan to retire in the near future or in coming years you should try the withdrawal planner. This tool give you an overview and an estimate what your pension will be each month after tax. You can create and compare different pension plans with each other to see how they differ. When you have chosen the pension plan that suits you best, you will receive a checklist that will support you in the further process of withdrawing the pensions. Before making a final decision about your pension withdrawals, you should always contact the Swedish Pensions Agency (Pensionsmyndigheten) and the pension companies.
In general, your pension depends on how many years you spend working throughout the course of your life, if you work full- or part-time, if you have occupational pension and when you choose to retire. Investment choices for your occupational pension and premium pension can also make a difference.
När börsen är svajig kan det vara bra att titta till sina fonder. Men hur vet man vilka pensionsfonder och pensionsbolag man har valt? Och hur byter man dem?
Vill du ha en samlad bild av dina olika pensioner? Då ska du logga in på minPension och gå in under fliken ”Intjänad pension”. Där ser du dina hittills intjänade pensioner och fördelningen av dem mellan Pensionsmyndigheten och dina pensionsbolag.
Om du klickar i rutorna Allmän pension, Tjänstepension eller Privat pension kan du se fler detaljer om dina pensioner. Vi berättar mer här nedanför.
Allmän pension
Om du vill få fler uppgifter om din hittills intjänade allmänna pension ska du klicka i rutan ”Allmän pension”.
Din allmänna pension består av två delar, inkomstpension och premiepension. Inkomstpensionen är inte placerad på börsen. Premiepensionen är däremot placerad i en eller flera fonder. Om du inte har gjort något val är den placerad i förvalsalternativet, AP7 Såfa.
Klicka på pilen till höger i raden ”Premiepension” så får du mer information om dina fonder.
Vill du byta dina premiepensionsfonder? Logga in med personnummer och Bank ID på pensionsmyndigheten.se och gör dina val.
Tjänstepension
I rutan ”Tjänstepension” hittar du uppgifter om dina hittills intjänade tjänstepensioner.
Du kan ha flera olika slags tjänstepensioner och de kan vara placerade hos olika aktörer.
För en förmånsbestämd pension ska du inte göra fondval. Under rubriken ”Intjänad pension” i tabellen hittar du det aktuella värdet på en förmånsbestämd tjänstepension.
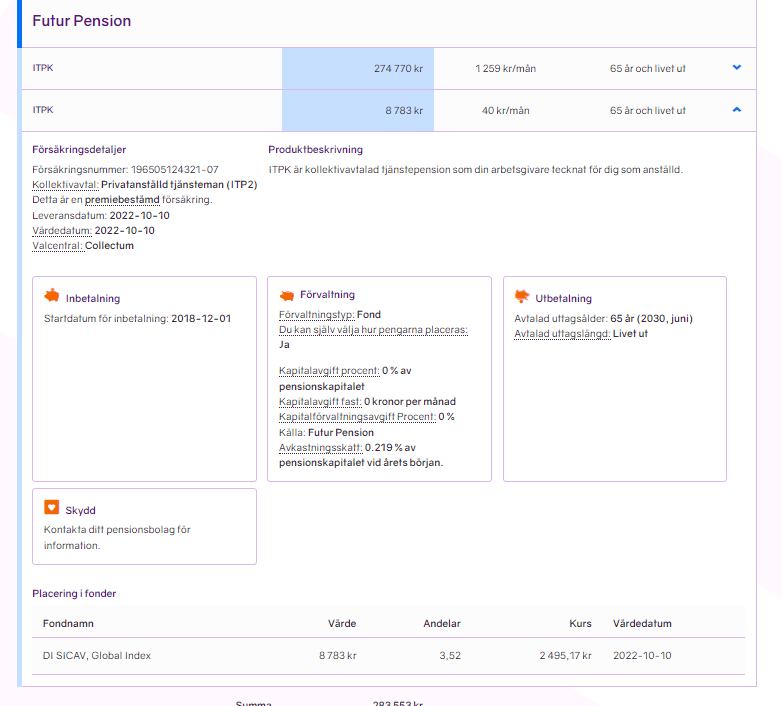
I en premiebestämd pension kan du antingen ha dina pengar i en traditionell försäkring. I så fall ska du inte göra fondval. Eller så kan du i en premiebestämd pension ha dina pengar i en fondförsäkring. I så fall kan du välja fonder. För att se vilka fonder du har valt klickar du på pilen i raden för tjänstepensionen. Då visas din nuvarande fondplacering. Om du inte har gjort något val finns dina pengar i ett förvalt alternativ.
Det går inte att ändra fondval på minPension. Om du önskar byta bolag för din tjänstepension ska du kontakta din valcentral. Vill du byta dina fonder gör du det hos ditt pensionsbolag.
Privat sparande
Om du har privat pensionssparande kan det finnas information om sparandet på minPension. I så fall syns det i rutan ”Privat pension”. Men det är inte alla sorters privat pensionssparande som levereras till oss ännu. Idag kan du se följande privata pensioner när du loggar in:
traditionell privat pensionsförsäkring
privat pensionsförsäkring sparad i fonder
IPS (individuellt pensionssparande) från Skandia, SEB och Indecap.
Om du vill byta en fond i ett privat pensionssparande ska du kontakta det pensionsbolag där du har dina pengar.
Text: Maria Eklund, kommunikationsansvarig minPension
Det är vår – eller nästan försommar – och kärleken blomstrar för många!
Att vara kär påverkar inte din pension. Men det som följer av kärleksruset gör det, till exempel att flytta ihop, få barn, skilja sig eller bli änka/änkling.
För att fördjupa oss i ämnet bad vi Trifa Chireh, pensionsekonom på Länsförsäkringar att komma till #minPensionsPodden. Här är hennes fyra tips för hållbar kärlek och pension.
Bestäm tidigt i förhållandet hur ni ser på den gemensamma ekonomin och hitta ett sätt att förhålla er till den. Lev i kärlekslycka men var inte för naiv. Planera och ta hand om ditt framtida jag.
Det är bra för relationen att ha valmöjligheter. Ha en ekonomisk trygghet i ett eget spar- och frihetskapital.
Lev så jämställt som möjligt!
Ha koll på din egen ekonomi. Logga in på minPension och hos dina pensionsbolag och ta reda på var dina pengar finns och vad som gäller.



 blogg.minpension.se
