Nya startsidor på minPension – anpassade efter var du är i livet

Några nyheter på minPension i september

  • Fler åldersgrupper får nya startsidor
  • Möjlighet att simulera hur återbetalningsskydd påverkar pensioner

Fler åldersgrupper får nya startsidor

Tidigare möttes alla användare av samma översiktsbild när de loggade in på minPension. Men olika åldrar har olika behov och frågor kring pensionen. Därför anpassar vi nu startsidan efter livets olika faser, så att användarna möts av innehåll som är mer relevant för just deras situation.

I somras lanserade vi en ny startsida för användare upp till 45 år. Där ligger fokus på intjänandet av pension snarare än prognoser.

Mer om tidigare lanserad startsida i vårt blogginlägg:
https://blogg.minpension.se/2026/06/16/livet-forandras-nu-gor-startsidan-det-ocksa/

Nu är startsidorna för användare som är 46 år och äldre också lanserade. Du som är pensionär eller jobbonär får dock vänta till mitten av november innan din startsida ändras.

Ny startsida för användare i ålder 46-59 år

För användare mellan 46 och 59 år lyfter vi fram den intjänade pensionen och de löpande pensionsinbetalningarna. I den här åldern börjar pensionsprognosen också bli mer relevant och får därför ta större plats på startsidan än för den yngre målgruppen. Här får användaren också snabblänkar till information om återbetalningsskydd och tips om man tänker byta jobb.

Ny startsida för användare från 60-plus, som inte tar ut pension

För många över 60 år handlar pensionen inte längre om ett avlägset framtidsscenario, utan om konkreta val. Därför fokuserar startsidan på pensionsplanering. Prognosen visas direkt och det går snabbt att se hur pensionen påverkas om uttaget sker ett år före eller efter riktåldern. Användaren får också stöd för att planera sina uttag och information om hur man skapar en egen pensionsplan.

Ingenting försvinner…

Även om startsidorna ändras finns alla andra funktioner på minPension kvar som vanligt. Det innebär till exempel att yngre användargrupper kan gå vidare och göra prognoser. På samma sätt kan den som är 60 år eller äldre välja att se sin intjänade pension.
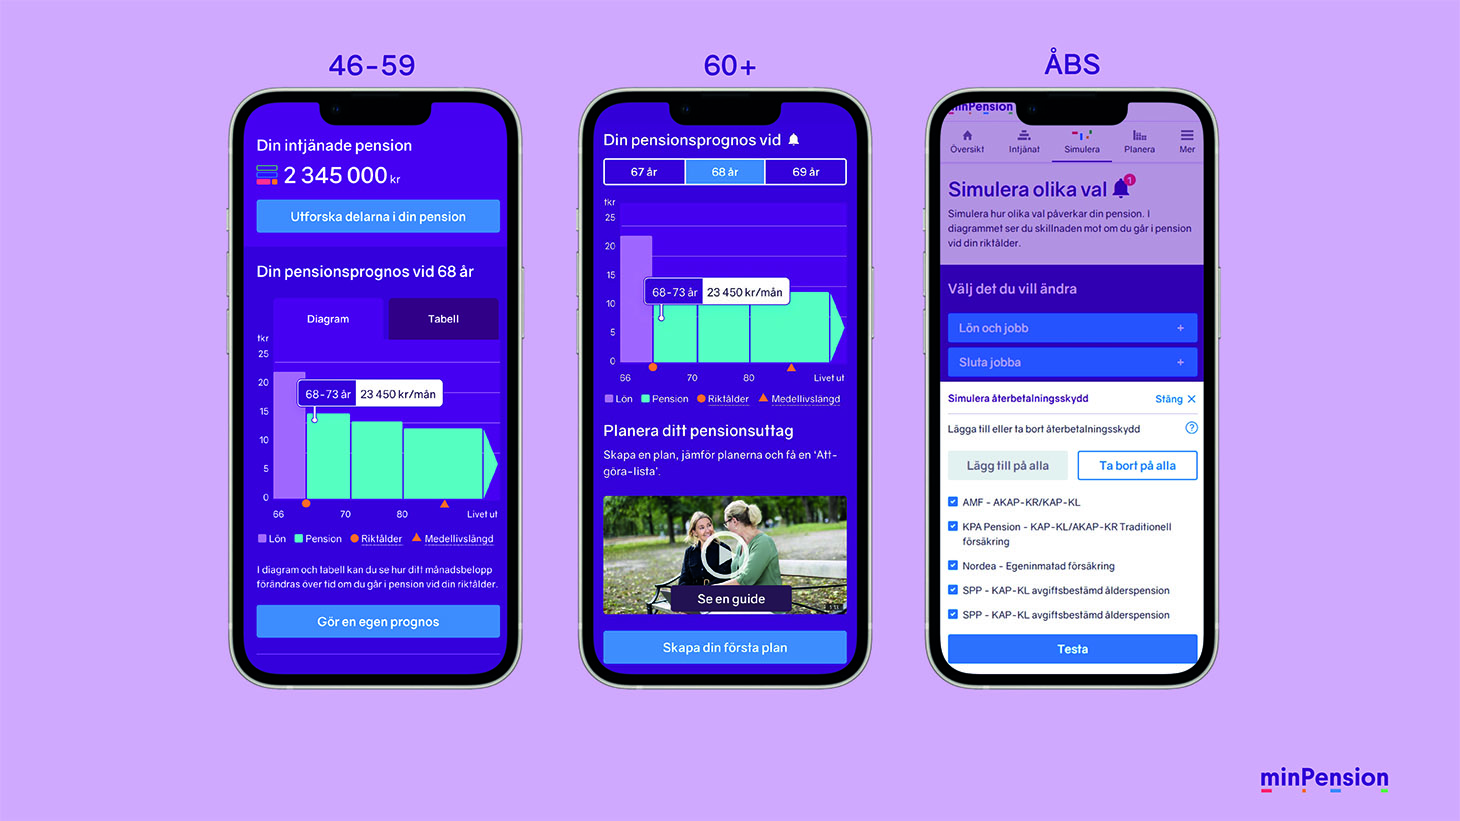
Simulera hur återbetalningsskydd påverkar din pension

Har du återbetalningsskydd på dina pensioner? Om du är osäker kan du sedan i somras se det på minPension. Både under ”Intjänat” och i ”Så har vi räknat” visar vi vilka av dina pensioner som har återbetalningsskydd.

Nu kan du också simulera hur återbetalningsskydd påverkar din pensionsprognos. När du öppnar funktionen är dina pensioner som redan har återbetalningsskydd förvalda. Du kan välja att lägga till eller ta bort återbetalningsskydd för alla premiebestämda pensioner samtidigt, eller göra ändringar för en enskild pension. När du gör en simulering uppdateras prognosen direkt, så att du kan se hur valet påverkar din framtida pension.

Hela 80 procent av besöken sker idag på mobilen

Allt fler väljer att besöka minPension via mobilen. Därför har mobilanvändningen blivit utgångspunkten när vi vidareutvecklar tjänsterna på minPension. Samtidigt fungerar det självklart lika bra att använda minPension på surfplattor och datorer.
Två jobb samtidigt – ofta bra för pensionen, men inte alltid

Att ha två jobb samtidigt blir allt vanligare. Ofta innebär det också högre inkomster och därmed mer pension. Men det finns en detalj som många missar: i vissa situationer kan två arbetsgivare faktiskt ge lägre tjänstepension än en arbetsgivare, trots att den totala lönen är densamma.

Oftast positivt för pensionen

Om du tar ett extra jobb och därmed ökar din sammanlagda inkomst är det i regel bra för pensionen. Högre inkomster innebär normalt att mer pengar sätts av till både den allmänna pensionen och tjänstepensionen.

Tjänstepensionen kan påverkas av hur inkomsten är fördelad

För den som har en högre lön finns oftast en brytpunkt där arbetsgivaren betalar in en betydligt större andel till tjänstepensionen på lönedelar över en viss nivå. För 2026 ligger denna nivå på cirka 625 500 kronor per år.

Om hela lönen kommer från en arbetsgivare kan delar av inkomsten hamna över brytpunkten, vilket ger högre pensionsavsättningar.

Men om samma totala årsinkomst delas upp mellan två arbetsgivare kan det hända att ingen av lönerna når upp till brytpunkten. Då blir pensionsinbetalningarna lägre, trots att den sammanlagda inkomsten är densamma.

Det här är framför allt något som kan beröra personer med relativt höga inkomster som funderar på att gå från en heltidsanställning till flera deltidsuppdrag eller parallella anställningar.

Exempel – en anställning

Lön 800 000 kr/år hos arbetsgivare A

6% upp till 625 500 kr/år = 37 530 kr/år

32% över 625 500 kr/år = 55 840 kr/år

Total inbetalning till tjänstepensionen = 93 370 kr/år

Exempel – två anställningar

Lön 400 000 kr/år hos arbetsgivare A

Lön 400 000 kr/år hos arbetsgivare B

6% av 400 000 kr/år = 24 000 kr/år

6% av 400 000 kr/år = 24 000 kr/år

Total inbetalning till tjänstepensionen = 48 000 kr/år

Villkoren skiljer sig mellan olika tjänstepensionsavtal och arbetsgivare – effekten kan med andra ord bli annorlunda än i exemplen ovan.

Den allmänna pensionen fungerar annorlunda

När det gäller den allmänna pensionen spelar det däremot ingen roll hur många arbetsgivare du har. Den allmänna pensionen beror på den totala årsinkomsten upp till taket vid 672 600 kr (2026). På höga inkomster tjänar man alltså inte in någon mer allmän pension men i regel betydligt mer tjänstepension (för att kompensera för att man inte tjänar in mer allmän pension).

Så får du koll på effekten

Om du har flera anställningar med olika tjänstepensionsavtal kan det vara klokt att titta lite extra på hur pensionsinbetalningarna påverkas. Två jobb kan också innebära lägre pension om ett av jobben saknar tjänstepension. Då görs inga inbetalningar för den delen av inkomsten (enbart allmän pension).

Det är kanske inte det första man tänker på när man tackar ja till ett extrajobb eller kombinerar flera uppdrag. Men för den som har högre inkomster kan skillnaden i tjänstepension bli betydande över tid.

På minPension kan du se de pensioner du redan har tjänat in. För att få en så träffsäker prognos som möjligt kan du behöva göra separata prognoser utifrån respektive tjänstepensionsavtal och därefter summera resultaten.

Tänk på

  • Två jobb ger oftast mer pension om den totala inkomsten ökar.
  • Den allmänna pensionen påverkas av din sammanlagda inkomst, inte av antalet arbetsgivare.
  • För personer med högre inkomster kan flera arbetsgivare ibland leda till lägre tjänstepensionsinbetalningar än en enda arbetsgivare med samma totala lön.
  • Kontrollera villkoren i dina tjänstepensionsavtal om du har eller planerar att ha flera jobb samtidigt.

Vill du veta mer?

Podd

Spotify: Byter du jobb? Tänk på pensionen!

Text: Dan Adolphson Björck, minPension

Ännu bättre pensionsprognoser – minPension visar återbetalningsskydd för alla tjänstepensioner

Med förbättrad datakvalitet och nära samarbete med branschen kan minPension nu erbjuda ännu träffsäkrare pensionsprognoser än tidigare.

Efter gemensam utveckling med pensionsbolag, banker och pensionskassor kan minPension nu visa om du har återbetalningsskydd på dina tjänstepensioner och ta hänsyn till detta i pensionsprognosen. Tidigare har denna uppgift saknats i vissa fall. Denna förändring ger mer träffsäkra prognoser.  

– Vi är mycket nöjda med att kunna öka precisionen i pensionsprognosen och visa heltäckande information för återbetalningsskydd som gör det lättare för pensionsspararna att fatta medvetna beslut, säger Sofie Dannaeus, chef Produkter & Tjänster på minPension.

Många har flera tjänstepensioner. I 30‑årsåldern har man i genomsnitt tre, i 40‑årsåldern fem och i 50‑årsåldern omkring sex tjänstepensioner. För privatanställda är förvalet ofta utan återbetalningsskydd, medan förvalet för offentliganställda ofta är med återbetalningsskydd (olika beroende på avtal). Eftersom det endast är premiebestämda tjänstepensioner som har ett ihopsparat kapital är det också endast till dessa som det går att teckna ett återbetalningsskydd. Det går inte att teckna ett återbetalningsskydd till förmånsbestämd pension. Totalt finns det 13,5 miljoner tjänstepensionsförsäkringar på minPension, varav 1,6 miljoner har återbetalningsskydd och 11,9 miljoner saknar återbetalningsskydd (antal försäkringar, ej kapitalviktat).

–  Under yrkeslivet är det inte ovanligt att byta yrke, bransch eller växla mellan privat och offentlig sektor. Det kan innebära att man har återbetalningsskydd för vissa delar av tjänstepensionen men saknar det för andra. Nu blir det betydligt enklare att stämma av att du har rätt skydd för alla tjänstepensioner, säger Dan Adolphson Björck, pensionsekonom på minPension.

På minPension går det att se förekomsten av återbetalningsskydd för tjänstepensionen på försäkringsnivå under fliken Intjänat. På sikt planeras även mer översiktlig information, så att det blir enkelt att se hur stor andel av den samlade tjänstepensionen som har återbetalningsskydd – och hur stor andel som saknar det.

– Det här är ett viktigt steg i vår fortsatta utveckling mot ännu mer lättillgänglig pensionsinformation. Vi tror att fler kommer att se över sitt val av återbetalningsskydd och har även infört länkar till de pensionsbolag och valcentraler som just du omfattas av, vilket gör det enklare att gå från tanke till handling säger Sofie Dannaeus.

Fakta om återbetalningsskydd:

  • Återbetalningsskydd är ett efterlevandeskydd för tjänstepensionen. Vid dödsfall med återbetalningsskydd betalas det intjänade pensionskapitalet ut till i första hand sambo/make/maka och i andra hand till barn. Med ett särskilt förmånstagarförordnande kan man t.ex. välja barn som förmånstagare i första hand och partner i andra hand.
  • Återbetalningsskydd ingår inte automatiskt i alla tjänstepensioner, utan måste ofta läggas till via pensionsbolag eller valcentral.
  • Återbetalningsskydd ger lägre pension eftersom pensionskapitalet inte delas med andra pensionssparare. Utan återbetalningsskydd får man arvsvinster från andra jämnåriga pensionssparare som avlider (som också saknar återbetalningsskydd).

Mobilanpassning pågår!

Allt fler använder mobilen för att kolla sin pension på minPension – under 2025 gjordes faktiskt tre av fyra besök via mobilen.

I höstas genomförde vi tester där användare fick logga in och använda minPension i mobilen. Syftet var att förstå hur enkelt det är att hitta rätt information och använda våra tjänster på en mindre skärm.

Utifrån resultaten har vi under våren gjort flera förbättringar:

  • Dina aktiva pensioner visas nu överst i listan över intjänade pensioner
  • Snabblänkar och kontaktuppgifter till dina bolag och valcentraler gör det enklare att få hjälp när du har frågor
  • Färre klick och bättre översikt gör det smidigare att skapa egna uttagsplaner (från 54 års ålder)

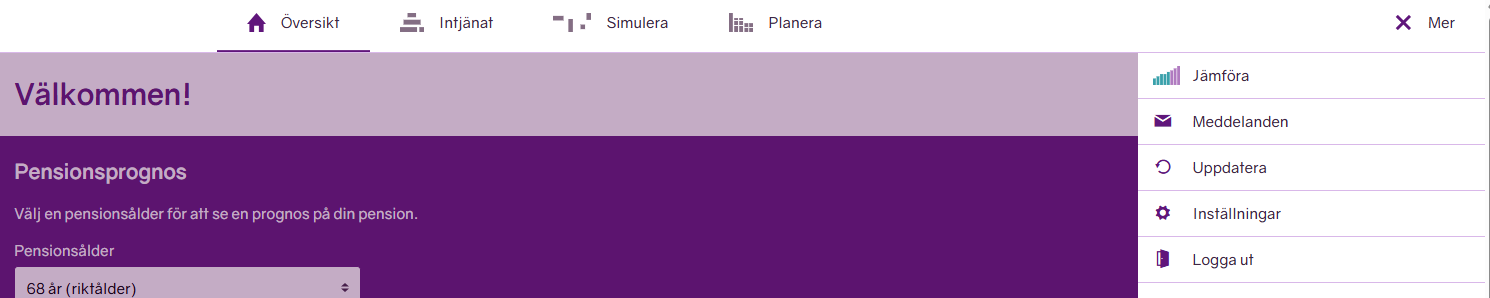
Redan nästa vecka tar vi nästa steg genom att uppdatera menyn på de inloggade sidorna. Samtidigt får våra verktyg nya namn – kortare och mer handlingsinriktade – så att du snabbare hittar rätt.

De nya namnen blir:

  • Översikt
  • Intjänat
  • Simulera
  • Planera (för dig som fyllt 54 år)
  • Jämföra (tidigare Pensionsstatistik)

Och vi fortsätter utvecklingen!

Så påverkar studierna din pension

Den 2 april är det Studenternas dag – ett perfekt tillfälle att lyfta en fråga som få studenter tänker på. Hur påverkar studierna den framtida pensionen?

Pensionsrätt vid studier på högskola och universitet

Om du studerar på högskola eller universitet och får studiemedel från CSN så ger det pensionsrätter till din allmänna pension.

Pluggar du heltid och tar ut hela bidragsdelen sätts det av ungefär 800 kronor i månaden till din framtida pension. Om du arbetar och tjänar 25 000 kronor i månaden tjänar du in ungefär 5 800 kronor i månaden till din framtida pension. Högre studier ger alltså pensionsrätt – men betydligt mindre än ett heltidsarbete.

Kombinera studier och jobb

Det går utmärkt att stärka sin nuvarande inkomst och framtida pension genom att jobba parallellt med studierna. En studerande med fullt studiemedel under 20 veckor kan tjäna cirka 114 676 kronor varje halvår (det s.k. fribeloppet). Det gör att många studenter kan jobba på helger och kvällar eller under loven utan att riskera sänkta studiemedel.

Alla löneinkomster som ligger över 25 000 kr per år (inte per månad!) ger allmän pension. Det finns också ett tak på 672 600 kr per år – som borde vara i princip omöjligt för en student att nå.

För tjänstepension krävs i privat sektor oftast att man har fyllt 22 eller 25 år, medan offentlig sektor betalar in från första anställningsdagen. Därför ger även små extrajobb ett betydligt större avtryck för pensionen än vad studiebidraget gör.

Vad betyder utbildning för pensionen på sikt?

minPension har i rapporten “Ger utbildning högre pension?” analyserat hur studier faktiskt påverkar livsinkomsten och därmed pensionen. Några insikter som passar extra bra att lyfta på studenternas dag:

✔ Högre utbildning ger i regel högre lön och pension

Utbildning på högskola eller universitet ger i snitt 3 200 kronor mer i pension varje månad livet ut jämfört med gymnasial utbildning. Så även om högutbildade kommer ut senare i arbetslivet kompenserar den högre lönen ofta för det vilket ger en positiv effekt för pensionen.

✔ Men utväxlingen på utbildning varierar

Det är inte alla utbildningar som leder till högre pensionsnivåer. För vissa yrken är lönepremien relativt liten vilket också får effekt på pensionen. Privatanställda arbetare och utrikes födda med eftergymnasial utbildning har lägre pensionsnivåer än andra med samma utbildningsnivå. Det tyder på att den ekonomiska utväxling man får på utbildning skiljer sig åt mellan olika grupper.

✔ Och det finns skillnader mellan kvinnor och män

Det är stora skillnader mellan män och kvinnor med jämförbar utbildning. Bland de som är födda på 1960-talet har män med förgymnasial utbildning en pension som är cirka 5 400 kronor högre varje månad livet ut, för de med gymnasial utbildning 5 100 kronor och för de med forskarutbildning 8 000 kronor. Störst är dock skillnaden för de med eftergymnasial utbildning, 10 400 kronor mer i pension för män jämfört med kvinnor. För yngre generationer är skillnaderna mindre.

Den stora ekonomiska fördelen under studietiden är extrajobben, där fribeloppet är tillräckligt högt för att många ska kunna kombinera arbete och studier utan att tappa studiemedel (så var det inte alltid förr om åren). Utbilda dig gärna men övervintra inte på högskola eller universitet. Se till att komma ut i yrkeslivet så får du lön och tjänar in till din pension.

Vill du veta mer?

Blogg

Podd

Spotify: Ger utbildning högre pension?
Spotify: Hur får kvinnor högre pensioner?
Spotify: Så får mammor en bra pension

Läs rapporten

Uppgifterna ovan kommer från minPensions rapport: ‘Ger utbildning högre pension?’

Text: Dan Adolphson Björck, minPension

Pension bortom kärnfamiljen – vad behöver man tänka på?

Alla familjer ser inte likadana ut. Vissa lever som sambos, andra som särbos – och somliga väljer helt egna sätt att vara tillsammans. Det kan finnas bonusbarn som kommit med på köpet, och ibland består familjen av fler än två vuxna.

Men har reglerna kring pensioner och efterlevandeskydd hängt med i den här utvecklingen? Och vad behöver du själv tänka på – och när – för att skapa trygghet för dem du älskar?

I minPensionsPodden träffar vi Martin Björgell som är Handelsbankens pensionsexpert. Han är också ordförande för bankens HBTQI-nätverk som är en del av “Prouding Finance” – ett samarbete mellan storbanker som verkar för ökad kunskap om olika livssituationer och ett mer inkluderande bemötande. Lyssna på avsnittet i Spotify via länken nedan – eller sök upp avsnitt 265 i din poddkanal.

Orange kuvert för allmän pension och årsbesked för tjänstepension – vad är nytt?

Varje vår får miljoner svenskar två centrala pusselbitar i sin ekonomiska framtid: orange kuvert för den allmänna pensionen från Pensionsmyndigheten samt årsbeskeden för tjänstepensionen från pensionsbolagen och valcentralerna. Och det finns några nyheter som är bra att tänka på när man läser dessa besked.

Tre saker i orange kuvert för allmän pension:

1. Årets omräkning är relativt låg
De flesta får en liten ökning – men variationerna är stora beroende på kombinationen av inkomst-, tilläggs-, premie- och garantipension. För pensionärerna höjs inkomstpensionen med 1,9 procent från januari 2026, garantipensionen höjs med 0,7 procent – i takt med prisutvecklingen.

2. Riktåldern gäller för alla födda 1960 och senare
Från 2026 är gäller riktåldern för allmän pension.

Födda 1960-1966: 67 år

Födda 1967-1981: 68 år

Födda 1982-1997: 69 år

Födda 1998-2014: 70 år

För de födda 1960–1964 är riktåldern redan bestämd, för övriga är den enligt prognos.

Inkomst- och premiepension kan tidigast tas ut vid 64 års ålder (under många år framöver). Garantipension och bostadstillägg kan först tas ut vid riktåldern, alltså 67 år från och med 2026. Många kommer nog fundera på om man kan förlänga yrkeslivet – på heltid eller deltid – och planera när och hur pensionsuttaget sker.

3. Nya fonder för premiepensionen för dig som gjort eget fondval
Fonderna för premiepensionen kommer ersättas nu och kommande år. Antalet fonder blir klart färre men det kommer fortfarande finnas många alternativ. Generellt kommer avgifterna att sjunka. Är du nöjd med dina ersättningsfonder behöver du inte göra något. Men det är ändå klokt att reflektera över sina fondval. Du kanske har en annan inställning till finansiell risk än för 10, 15 eller 20 år sedan? Livet förändras – din fondportfölj kanske också borde göra det. Logga in på Pensionsmyndigheten för att söka och jämföra fonder för din premiepension.

Tre saker i årsbeskeden för tjänstepension:

1. Små omräkningar men stora skillnader
Till skillnad från den allmänna pensionen varierar tjänstepensionens utveckling mycket mellan avtalsområden, bolag och sparformer. De förmånsbestämda tjänstepensionerna har en låg ökning vid detta årsskifte – i många fall 0,89 procent – eftersom de följer inflationen som numera är låg. För premiebestämda tjänstepensioner finns det stora individuella skillnader – inte minst beroende på om du har traditionell försäkring eller fondförsäkring. I de flesta fall handlar det om en liten ökning men det finns undantag där utvecklingen har varit negativ (vilket även gäller för premiepensionen).

2. Avtalad pensionsålder för tjänstepensionen
Många som arbetar i privata företag har en avtalad pensionsålder för tjänstepensionen vid 65 eller 66 år. Det innebär att arbetsgivaren slutar betala in premier till tjänstepensionen då samt att automatisk utbetalning av tjänstepensionen startar – om du inte väljer något annat. För andra tjänstepensioner krävs det att du ansöker om utbetalning. Villkoren varierar beroende på vilken tjänstepension det handlar om. Kolla upp vad som gäller för dig.

I offentlig sektor omfattas många av avtal där arbetsgivaren betalar in tjänstepension utan bortre åldersgräns och där den automatiska utbetalningen startar automatiskt månaden efter man fyller 70 år eller samma månad man fyller 72 år – om du inte väljer något annat. Åldersgränserna för intjäning och automatisk utbetalning av tjänstepension beror alltså på vilket avtal du omfattas av.

Förmånsbestämd tjänstepension, i både privat och offentlig sektor, är slutbetalad vid 65 år. Det innebär att det inte sker några fortsatta inbetalningar efter denna tidpunkt.

3. Uttag av tjänstepension – går numera att ångra i efterhand
Allt fler kombinerar jobb och pension och fortsätter arbeta längre upp i åren. Det gör tjänstepensionens flexibla uttagsmöjligheter viktigare än någonsin. I dag kan du ofta pausa, förlänga, tidigarelägga eller ändra dina utbetalningar – något som ger en större frihet att anpassa inkomsten efter hur du faktiskt vill leva och jobba.

Så fungerar det på minPension:

I förvalsprognosen räknar vi med att du fortsätter arbeta på ditt nuvarande arbete, med nuvarande lön, fram till riktåldern (beslutad eller beräknad beroende på födelseår) och att du sedan tar ut alla dina pensioner. Med en knapptryckning kan du ändra uttagsålder, tidigare eller senare, eller klicka dig vidare i verktygen för att till exempel välja olika uttagstidpunkter för allmän pension och tjänstepension.

Vill du veta mer?

Lyssna på minPensionsPodden: Vad innebär riktåldern?

Mer info hos Pensionsmyndigheten: Riktålder – när kan jag ta ut allmän pension?

Text: Dan Adolphson Björck, pensionsekonom på minPension

Pensionsåldersdilemmat: Lever vi som om vi ska leva länge?

Vi lever längre än någon generation före oss – och inte bara fler år, utan fler friska år. Dagens 70-åringar har ungefär samma hälsa som 50-åringarna hade på 1970-talet, enligt Skandias rapport Pensionsåldersdilemmat 2025. Ändå planerar många sina pensionsuttag som om livet efter riktåldern fortfarande är kort, skört och begränsat.

Det skapar ett stort glapp mellan våra förväntningar på pensionstillvaron – och den ekonomiska verklighet som väntar om vi inte anpassar våra val.

Vi lever längre – men våra pensionsbeteenden är kvar i det förflutna. För att kunna leva gott under hela pensionärslivet behöver vi fundera över när vi ska sluta jobba och planera för hur vi ska ta ut våra pensioner på bästa sätt.

I veckans poddavsnitt pratar vi med Mattias Munter från Skandia om glappet mellan våra drömmar om pensionen och verkligheten som många av oss riskerar att möta. Du får konkreta tips och kloka råd kring hur du kan tänka när både livet och arbetslivet blir längre.

Skandias rapport: Pensionsåldersdilemmat 2025

Varför delas inte pensionen vid skilsmässa?

Allt fler väljer att gå skilda vägar sent i livet. Sedan millennieskiftet har antalet skilsmässor bland personer över 60 år nästan fördubblats i Sverige. Det är en utveckling som sticker ut jämfört med resten av befolkningen, där skilsmässotalen har planat ut. Den vanligaste åldern att skilja sig i är 35-49 år enligt SCB.

När ett äktenskap tar slut är det mycket som ska delas – bostad, bil, sparande och ibland även skulder. Men något som inte automatiskt delas vid skilsmässa är pensionen. Det kan komma som en överraskning, särskilt för den som haft lägre inkomst eller varit hemma med barn under längre perioder.

Pensionen är personlig försörjning – inte gemensam egendom

I Sverige betraktas pension som en individuell rättighet som är kopplad till att försörja sig själv, inte som en tillgång som ingår i bodelningen. Det gäller både den allmänna pensionen (inkomst- och premiepension) och tjänstepensionen. Eftersom pensionen är kopplad till den enskildes arbete och livsinkomst, ses den som framtida inkomst snarare än som delbar egendom.

Tjänstepensionen är oftast arbetsgivarägd

Tjänstepensionen är i regel en arbetsgivarägd försäkring även om du omfattas av den. Det innebär att den inte räknas som en tillgång i bodelningen även om den kan vara värd mycket. Det här kan skapa obalans, särskilt om den ena har haft ett jobb med god tjänstepension och den andra inte.

Privat pension – ett undantag

Privat pension, privata pensionsförsäkringar eller individuellt pensionssparande (IPS), ingår däremot normalt i bodelningen. Det sker dock inget nysparande i dessa sparformer eftersom den generella avdragsrätten för privat pension försvann för tio år sedan, den 1 januari 2016 (för alla som har tjänstepension i sin anställning). De flesta har därför styrt om sitt privata sparande till alternativ utanför pensionssystemet som t.ex. investeringssparkonto (ISK) eller amortering på bolån.

Vad händer med överförd premiepension?

Om man har fört över premiepensionsrätter till sin partner under äktenskapet, upphör överföringen vid skilsmässa. Men redan överförda belopp stannar hos mottagaren – de delas inte.

Risk för snedfördelning

Eftersom pensionen inte delas, kan det uppstå ekonomisk obalans efter skilsmässan. Den som haft lägre lön, jobbat deltid eller varit föräldraledig får lägre pension – och har ingen automatisk rätt till kompensation. Det är en fråga som särskilt drabbar kvinnor eftersom kvinnor ofta har lägre pensioner än män.

Vad kan man göra?

  • Prata om pensionen tidigt i relationen – särskilt om ni har olika ekonomiska förutsättningar.
  • Se till att båda får ett bra yrkesliv (eftersom det är yrkeslivet som bygger pensionen). Dela på föräldraledighet och obetalt hemarbete.
  • Gör pensionsprognoser på minPension för att få koll och jämföra era pensioner.
  • Överväg privat sparande med äktenskapsförord för den med lägst inkomst.

Podd

Spotify: Pension, kärlek, skilsmässa och död

Spotify: Anhörigvård = lägre pension?

Text: Dan Adolphson Björck, minPension

Folkpensionen – en del av svenska kulturarvet

När vi talar om svensk kulturkanon tänker vi ofta på litteratur, musik och konst. Men även samhällsbygget har sina hörnstenar – och i kulturkanon ingår folkpensionen vilket kan få en del att höja på ögonbrynen.

Allmän pensionsförsäkring infördes i Sverige 1913. Innan denna tidpunkt var pensionerna ofta en del av en naturaekonomi. Pensionerna var inte alltid tryggade utan betalades löpande. Om man kom på kant med sin arbetsgivare, om denne gick i konkurs eller om man slutade i förtid riskerade man att bli utan ersättning. I mitten av 1930-talet infördes ett mer omfattande system. I takt med att reallönerna ökade blev pensionerna politik. Folkpensionen blev en statlig grundtrygghet, lika för alla, oavsett arbetslivets längd eller inkomst. Samtidigt fanns det sedan länge olika avtal för tjänstepension på arbetsmarknaden.

På 1950-talet blev det tydligt att folkpensionen inte räckte till för att ge en rimlig levnadsstandard för äldre, särskilt för dem som haft ett långt arbetsliv. Det fanns också en växande opinion för att pensionen borde spegla arbetsinsats och inkomst. Därför infördes allmän tilläggspension (ATP) 1960 som efter 1990-talets pensionsreform ersattes med en ny inkomstgrundad allmän pension (inkomstpension och premiepension). Garantipension och andra grundskydd har ersatt folkpension.

På senare år har den allmänna pensionen blivit mer omdiskuterad. Många menar att skillnaden mellan att ha jobbat och inte jobbat är liten för de med lägre inkomster. Här varnar vissa för en återgång just till folkpension, lika pension för alla oavsett arbetsinsats, istället för ett inkomstgrundat system.

Folkpensionen bidrog till att vi blev av med socknarnas fattighus som Astrid Lindgren skildrar genom kommendoran i Emil i Lönneberga. Men folkpensionen representerar också något som inte eftersträvas idag. De flesta tycker att ett långt yrkesliv ska göra skillnad för den allmänna pensionen. Sveriges välstånd har ökat markant på ett sekel så vi förväntar oss mycket mer än när folkpensionen såg dagens ljus.

Vill du veta mer?

Podd

Spotify: Hur blir din pension i förhållande till sista lönen?
Spotify: Vad innebär riktåldern?

Text: Dan Adolphson Björck, minPension