Försäkringsanställda byter tjänstepension – från FTP1 till ITP1

Den 1 april 2027 byter de flesta försäkringsanställda tjänstepensionsavtal från FTP 1 till ITP 1. För att bytet inte ska leda till lägre pensionspremier har arbetsgivare och fackförbund kommit överens om kompletterande branschavtal. Du förlorar alltså inte pensionspremier på övergången till ITP 1.

Vad gäller för FTP 2?

För den som har FTP 2 gäller särskilda övergångsregler. Huvudregeln är att den som fyller 60 år eller mer under 2027 får vara kvar i FTP 2 genom ett generellt undantag.

För den som är 59 år eller yngre tecknas en individuell överenskommelse mellan arbetsgivare och anställd om att vara kvar i FTP 2. Vid byte av arbetsgivare inom försäkringsbranschen kommer framtida pensionsintjänande däremot att ske i ITP 1.

Bättre möjligheter till omställning

Bakgrunden till förändringen är att försäkringsbranschen ansluts till Huvudavtalet. Det ger bland annat tillgång till omställnings- och kompetensstöd via TRR Trygghetsrådet.

Stödet kan användas både vid omställning och för kompetensutveckling under arbetslivet. Det kan göra det lättare att byta yrkesinriktning eller arbeta längre, vilket i sin tur kan ge högre pension.

Tänk på

  • Ditt redan intjänade kapital i FTP 1 ligger kvar och förvaltas enligt de val du redan gjort, men det kommer inte några nya premier.
  • Från april 2027 sker nya premier till ITP 1. För ITP1 kan du göra nya val av sparform, pensionsbolag och återbetalningsskydd. Och nytt förmånstagarförordnande – om du har det sedan tidigare. Tidigare val för FTP 1 följer inte med automatiskt.
  • Val inom FTP sker fortsatt hos Valcentralen (även efter 1 april), medan val inom ITP sker hos Avtalat. Val du gör inom FTP respektive ITP påverkas inte av varandra.
  • ITP har i regel lägre avgifter än FTP, men utbudet av valbara bolag och fonder skiljer sig delvis åt.
  • Det obligatoriska familjeskyddet i FTP försvinner. Väljer du familjeskyddet inom ITP betalas det med pensionspremien, vilket ger något lägre framtida pension.
  • Om du har FTP 2 och funderar på att byta jobb bör du ta reda på hur bytet påverkar din pension.

Vill du veta mer?

Podd

Spotify: Tjänstepensionen i fokus efter många års förhandling (från FTP till ITP)

Text: Dan Adolphson Björck, minPension

Betalas det in till pension om jag blir sjuk?

Ja, oftast gör det det. Men hur mycket som betalas in, och till vilka delar av pensionen, beror på din situation.

En kortare sjukskrivning påverkar sällan pensionen nämnvärt. Vid längre sjukdom kan däremot både den allmänna pensionen och tjänstepensionen påverkas. Det gäller särskilt om du har en högre lön eller saknar pensionsgrundande inkomst.

Och vad händer egentligen med pensionen om du får sjukersättning? När övergår den till ålderspension?

I vårt senaste poddavsnitt möter vi Carin Eriksson från Pensionsmyndigheten, som reder ut reglerna och svarar på de vanligaste frågorna om sjukdom och pension. Lyssna i Spotify via länken här nedanför eller i din egen poddkanal.

Mer information om sjukdom och pension i vår artikel ”Vad händer med min pension om jag blir sjuk?”

Hurra för tjänstepensionen!

Det finns födelsedagar, nationaldagar och våffeldagar. Och så finns det dagar som Tjänstepensionens dag 🎉

Kanske inte den högtidsdag som får folk att springa ut på gatorna med ballonger och konfetti. Men faktiskt en dag som vi tycker förtjänar lite extra uppmärksamhet.

Därför har pensionsbranschen tagit hjälp av Daniel Paris, som på sitt eget sätt sätter ljuset på något som många har, men som inte alltid får den kärlek det förtjänar: tjänstepensionen.

En löneförmån som fortsätter att jobba

Tjänstepensionen är nämligen lite som den där kollegan som alltid gör sitt jobb utan att göra något väsen av sig. Månad efter månad fylls den på medan du jobbar, och den kan bli en viktig del av din framtida pension.

Det är faktiskt så att många får en stor del av sin framtida pension från tjänstepensionen. Därför finns det anledning att uppskatta den inte bara på Tjänstepensionens dag, utan året om.

Vet du om du har tjänstepension?

Om du arbetar i kommun, region eller staten kan du vara trygg med att du har tjänstepension. Detsamma gäller oftast om du jobbar hos en privat arbetsgivare med kollektivavtal.

Är du osäker? Då är vårt råd enkelt: fråga din arbetsgivare.

Saknar du tjänstepension kan det också vara en klok fråga att lyfta nästa gång det är dags för lönesamtal.

Fira genom att kolla din pension

På Tjänstepensionens dag passar det extra bra att logga in på minPension och se hur din tjänstepension påverkar din framtida pension.

Det tar bara några minuter. Och det är förmodligen den mest långsiktiga present du kan ge dig själv idag.

Om arbetet bakom Tjänstepensionens dag

Två jobb samtidigt – ofta bra för pensionen, men inte alltid

Att ha två jobb samtidigt blir allt vanligare. Ofta innebär det också högre inkomster och därmed mer pension. Men det finns en detalj som många missar: i vissa situationer kan två arbetsgivare faktiskt ge lägre tjänstepension än en arbetsgivare, trots att den totala lönen är densamma.

Oftast positivt för pensionen

Om du tar ett extra jobb och därmed ökar din sammanlagda inkomst är det i regel bra för pensionen. Högre inkomster innebär normalt att mer pengar sätts av till både den allmänna pensionen och tjänstepensionen.

Tjänstepensionen kan påverkas av hur inkomsten är fördelad

För den som har en högre lön finns oftast en brytpunkt där arbetsgivaren betalar in en betydligt större andel till tjänstepensionen på lönedelar över en viss nivå. För 2026 ligger denna nivå på cirka 625 500 kronor per år.

Om hela lönen kommer från en arbetsgivare kan delar av inkomsten hamna över brytpunkten, vilket ger högre pensionsavsättningar.

Men om samma totala årsinkomst delas upp mellan två arbetsgivare kan det hända att ingen av lönerna når upp till brytpunkten. Då blir pensionsinbetalningarna lägre, trots att den sammanlagda inkomsten är densamma.

Det här är framför allt något som kan beröra personer med relativt höga inkomster som funderar på att gå från en heltidsanställning till flera deltidsuppdrag eller parallella anställningar.

Exempel – en anställning

Lön 800 000 kr/år hos arbetsgivare A

6% upp till 625 500 kr/år = 37 530 kr/år

32% över 625 500 kr/år = 55 840 kr/år

Total inbetalning till tjänstepensionen = 93 370 kr/år

Exempel – två anställningar

Lön 400 000 kr/år hos arbetsgivare A

Lön 400 000 kr/år hos arbetsgivare B

6% av 400 000 kr/år = 24 000 kr/år

6% av 400 000 kr/år = 24 000 kr/år

Total inbetalning till tjänstepensionen = 48 000 kr/år

Villkoren skiljer sig mellan olika tjänstepensionsavtal och arbetsgivare – effekten kan med andra ord bli annorlunda än i exemplen ovan.

Den allmänna pensionen fungerar annorlunda

När det gäller den allmänna pensionen spelar det däremot ingen roll hur många arbetsgivare du har. Den allmänna pensionen beror på den totala årsinkomsten upp till taket vid 672 600 kr (2026). På höga inkomster tjänar man alltså inte in någon mer allmän pension men i regel betydligt mer tjänstepension (för att kompensera för att man inte tjänar in mer allmän pension).

Så får du koll på effekten

Om du har flera anställningar med olika tjänstepensionsavtal kan det vara klokt att titta lite extra på hur pensionsinbetalningarna påverkas. Två jobb kan också innebära lägre pension om ett av jobben saknar tjänstepension. Då görs inga inbetalningar för den delen av inkomsten (enbart allmän pension).

Det är kanske inte det första man tänker på när man tackar ja till ett extrajobb eller kombinerar flera uppdrag. Men för den som har högre inkomster kan skillnaden i tjänstepension bli betydande över tid.

På minPension kan du se de pensioner du redan har tjänat in. För att få en så träffsäker prognos som möjligt kan du behöva göra separata prognoser utifrån respektive tjänstepensionsavtal och därefter summera resultaten.

Tänk på

  • Två jobb ger oftast mer pension om den totala inkomsten ökar.
  • Den allmänna pensionen påverkas av din sammanlagda inkomst, inte av antalet arbetsgivare.
  • För personer med högre inkomster kan flera arbetsgivare ibland leda till lägre tjänstepensionsinbetalningar än en enda arbetsgivare med samma totala lön.
  • Kontrollera villkoren i dina tjänstepensionsavtal om du har eller planerar att ha flera jobb samtidigt.

Vill du veta mer?

Podd

Spotify: Byter du jobb? Tänk på pensionen!

Text: Dan Adolphson Björck, minPension

Hur ser ekonomin ut som pensionär?

En fundering många har inför pensionen är: Hur kommer min ekonomi att se ut? Det märks inte minst i statistiken på minPension, där många 60-plussare gör olika planeringar inför sina uttagsbeslut. För de flesta handlar det om att förstå hur mycket pengar som faktiskt blir kvar i plånboken efter skatt.

Glädjande nog visar årets studie från Alecta att verkligheten ofta ser bättre ut än många tror.

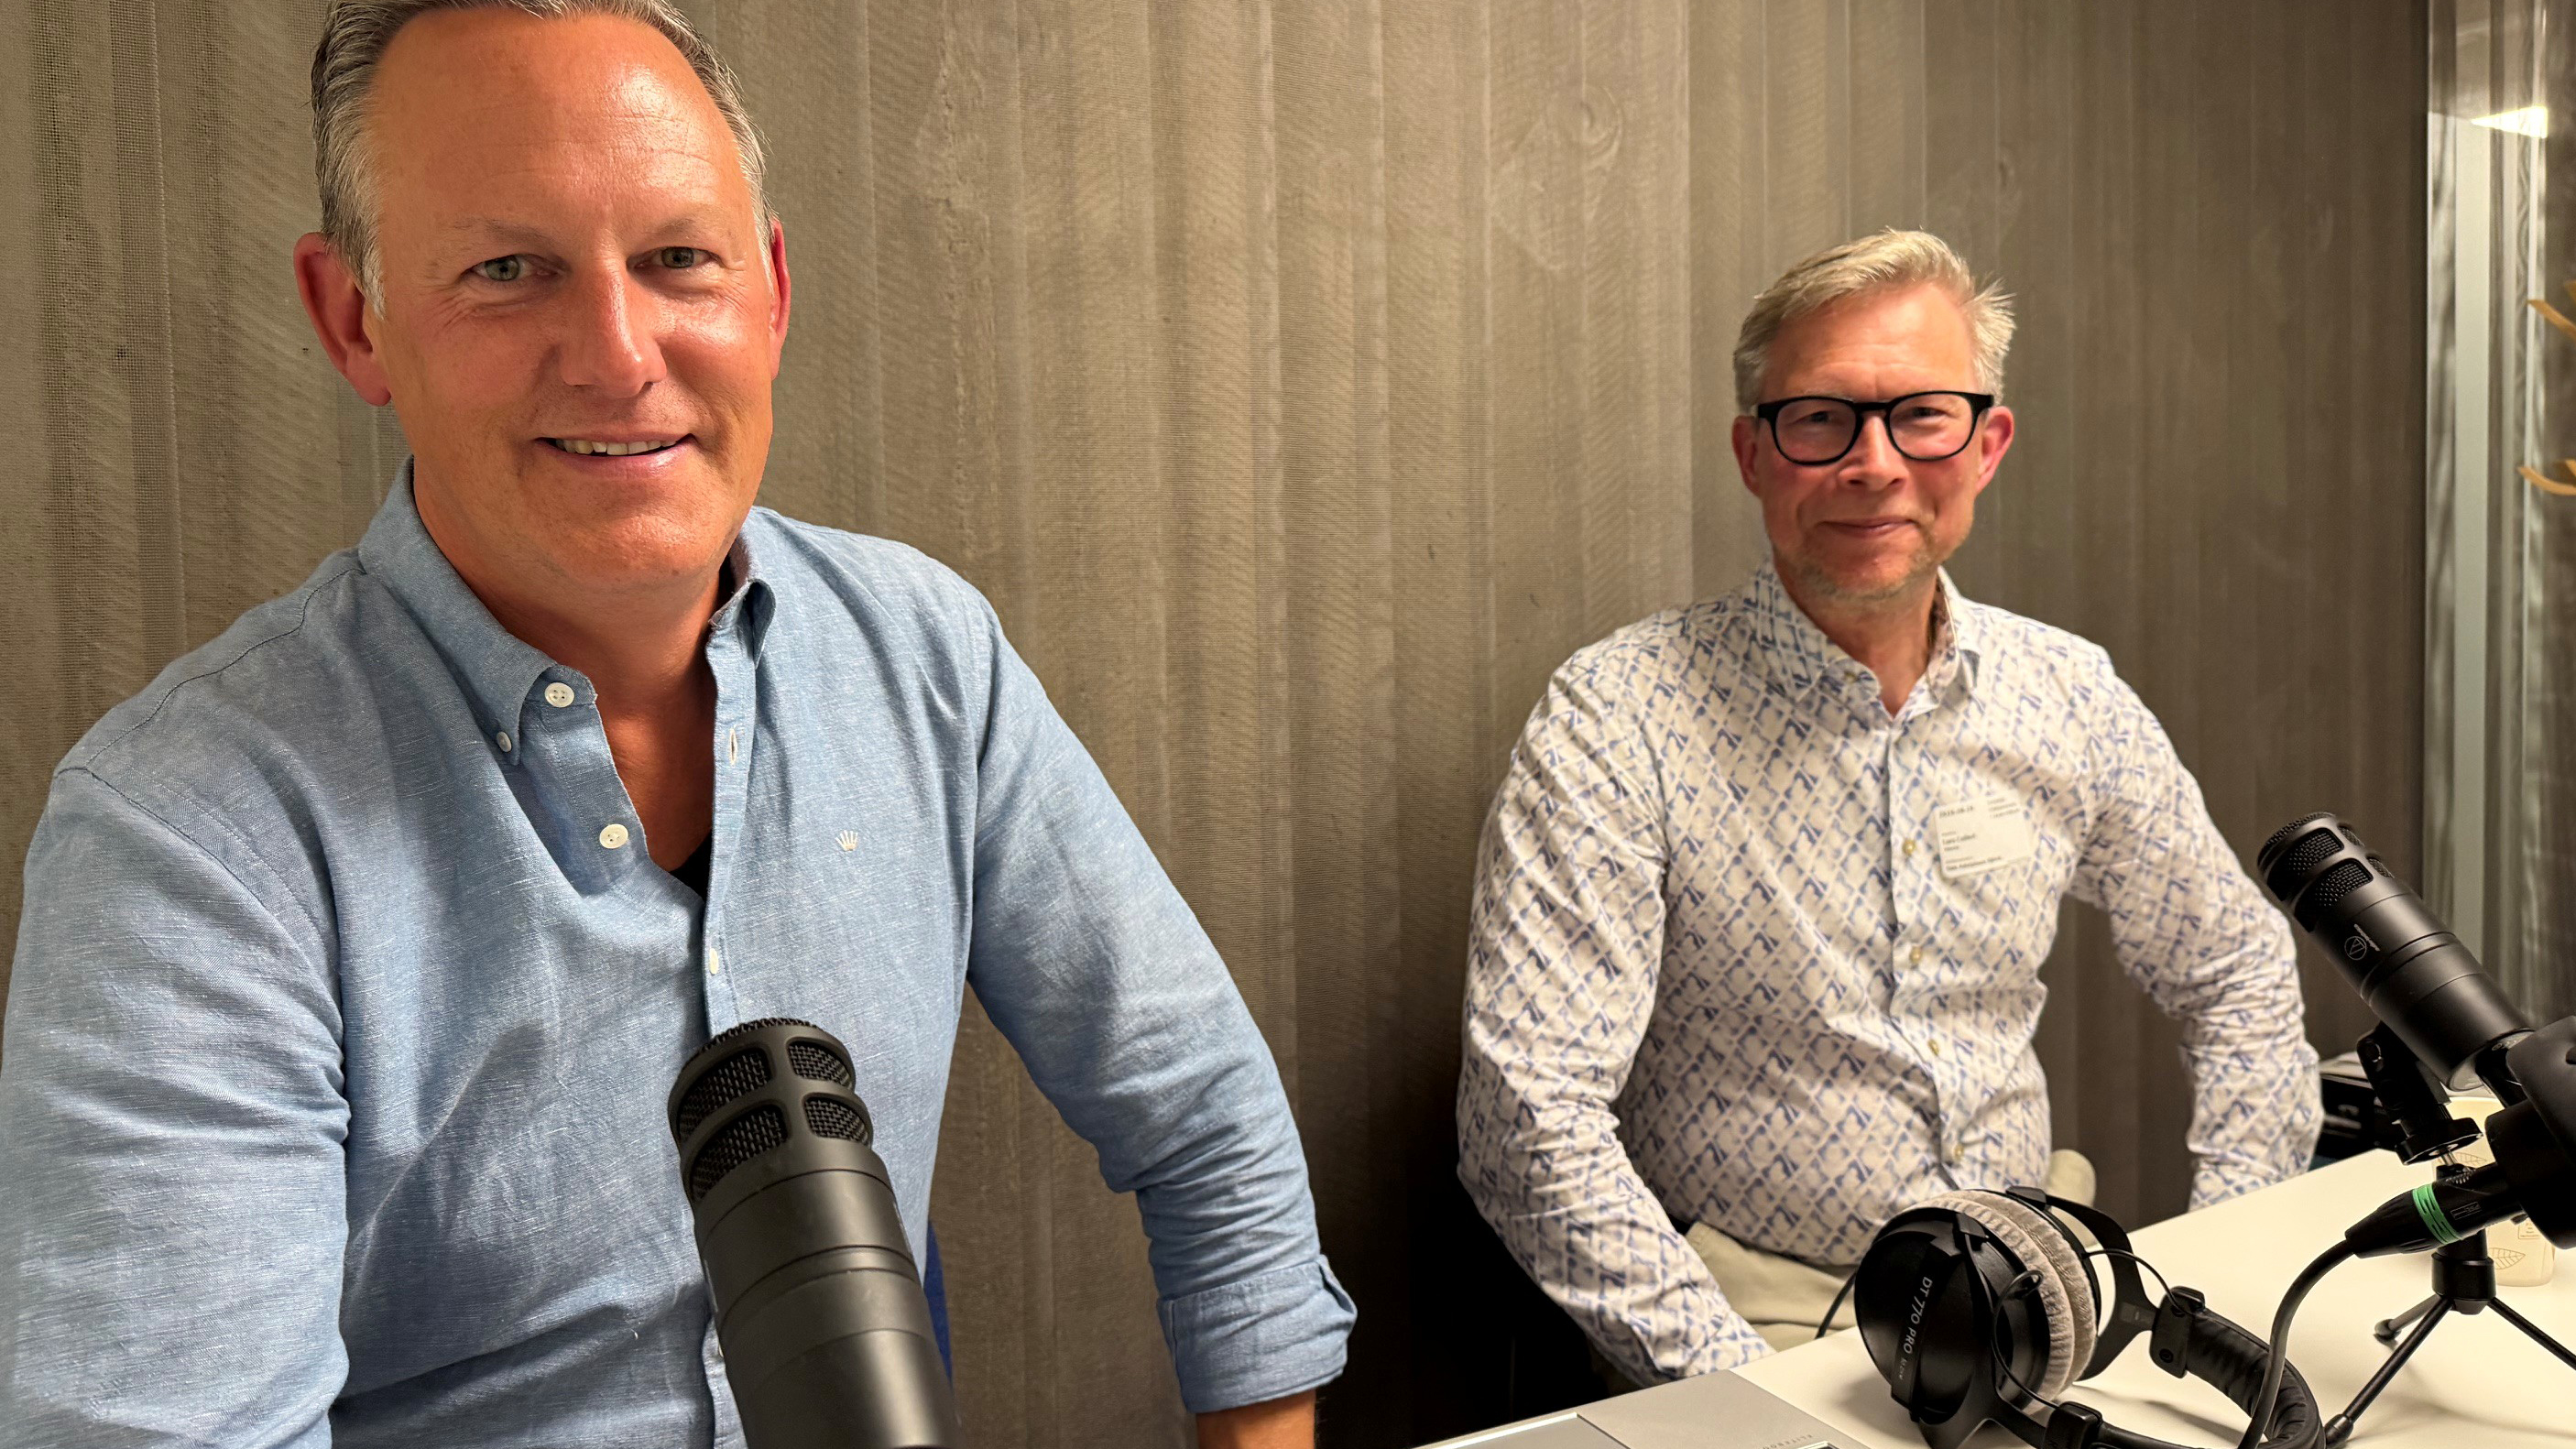
Sedan 2018 har pensionsekonom Staffan Ström och marknadsanalytiker Lars Callert på Alecta följt nyblivna pensionärers ekonomi och jämfört den med hur det såg ut när de var 60 år. Årets rapport visar att de nyblivna pensionärernas inkomster åter ökar efter några år med hög inflation. Den som är född 1957 hade i genomsnitt 8 000 kronor mer att röra sig med per månad vid 67 års ålder än en 67-åring hade för tio år sedan. Samtidigt finns det en förklaring bakom siffrorna för årskullen 1957. Just de fick en skattereduktion 2024, vilket har påverkat Alectas resultat i år. Men även när effekten av skattereduktionen räknas bort visar studien att den typiske pensionären i dag får omkring tio procent lägre inkomst vid pensioneringen jämfört med tiden som yrkesverksam.

– Sen finns det såklart personer som har det tufft ekonomiskt, säger Staffan Ström i minPensionsPodden.
– Men man ska komma ihåg att fattigdom finns i hela samhället, inte bara bland äldre. Pensionärer är inte en extra utsatt grupp.

Staffan Ström och Lars Callert har ännu en gång granskat nyblivna pensionärers ekonomi. Foto: Maria Eklund

När Alecta frågade nyblivna pensionärer om deras ekonomi svarade 87 procent att de var mycket nöjda eller ganska nöjda.

Men det är inte bara inkomsten som påverkar hur ekonomin upplevs. Våra behov och prioriteringar förändras också med åldern. För många minskar utgifterna, samtidigt som viljan att konsumera nytt inte alltid är lika stor som tidigare.

– Soffan som jag sitter i köpte jag kanske för tio år sedan, men den fungerar fortfarande. Det känns inte lika viktigt att köpa en ny när man är 60 som det kanske gjorde när man var 40, säger Lars Callert.

I det här avsnittet av minPensionsPodden möter vi Staffan Ström och Lars Callert för att prata om årets rapport om pensionärernas ekonomi. Vi pratar om varför många pensionärer klarar sig bättre ekonomiskt än de trodde, vilka grupper som fortfarande kan ha det tufft och hur synen på pengar förändras genom livet.

Självklart kommer vi också in på den växande jobbonärstrenden. Vem väljer att fortsätta arbeta efter pensioneringen? Är det ett alternativ för alla? Och hur ser utvecklingen ut framåt?

Lyssna på avsnittet i Spotify via länken nedan eller leta upp minPensionsPodden i din poddapp.

Lyssna på avsnitt 274 i Spotify via länken
https://open.spotify.com/episode/34uvaNBLCnJVmPpj0a0VUs?si=IFMAbllJRoKZD2h1yPOO3w

Eller leta upp minPensionsPodden i din poddapp.

Ta del av Alectas rapport: https://www.alecta.se/aldres-ekonomi

Så förändras din tjänstepension i kommun och region

Pensionsavtalet för anställda inom kommun och region har uppdaterats – och förändringarna har gjort reglerna både tydligare och mer förutsägbara än tidigare. Med ökad transparens blir det enklare att förstå vad som gäller, samtidigt som incitamenten att jobba längre har stärkts. Att attrahera fler att stanna kvar i arbetslivet är avgörande, då prognoser visar att flera hundratusen medarbetare närmar sig slutet av sitt yrkesliv inom sektorn.

I det här poddavsnittet får vi besök av Victoria Bergner från SKR. Hon reder ut vad som faktiskt är nytt, varför förändringarna görs och hur de kan påverka medlemmarnas framtida pension.

Vi pratar bland annat om:

  • vad som blir tydligare i det nya avtalet
  • hur de nya ”morötterna” fungerar
  • vad du som jobbar i kommun eller region särskilt behöver ha koll på
  • hur du kan se effekterna i dina prognoser på minPension

Lyssna på avsnitt 269 i din poddkanal eller följ länken till avsnittet på Spotify.

Så påverkar studierna din pension

Den 2 april är det Studenternas dag – ett perfekt tillfälle att lyfta en fråga som få studenter tänker på. Hur påverkar studierna den framtida pensionen?

Pensionsrätt vid studier på högskola och universitet

Om du studerar på högskola eller universitet och får studiemedel från CSN så ger det pensionsrätter till din allmänna pension.

Pluggar du heltid och tar ut hela bidragsdelen sätts det av ungefär 800 kronor i månaden till din framtida pension. Om du arbetar och tjänar 25 000 kronor i månaden tjänar du in ungefär 5 800 kronor i månaden till din framtida pension. Högre studier ger alltså pensionsrätt – men betydligt mindre än ett heltidsarbete.

Kombinera studier och jobb

Det går utmärkt att stärka sin nuvarande inkomst och framtida pension genom att jobba parallellt med studierna. En studerande med fullt studiemedel under 20 veckor kan tjäna cirka 114 676 kronor varje halvår (det s.k. fribeloppet). Det gör att många studenter kan jobba på helger och kvällar eller under loven utan att riskera sänkta studiemedel.

Alla löneinkomster som ligger över 25 000 kr per år (inte per månad!) ger allmän pension. Det finns också ett tak på 672 600 kr per år – som borde vara i princip omöjligt för en student att nå.

För tjänstepension krävs i privat sektor oftast att man har fyllt 22 eller 25 år, medan offentlig sektor betalar in från första anställningsdagen. Därför ger även små extrajobb ett betydligt större avtryck för pensionen än vad studiebidraget gör.

Vad betyder utbildning för pensionen på sikt?

minPension har i rapporten “Ger utbildning högre pension?” analyserat hur studier faktiskt påverkar livsinkomsten och därmed pensionen. Några insikter som passar extra bra att lyfta på studenternas dag:

✔ Högre utbildning ger i regel högre lön och pension

Utbildning på högskola eller universitet ger i snitt 3 200 kronor mer i pension varje månad livet ut jämfört med gymnasial utbildning. Så även om högutbildade kommer ut senare i arbetslivet kompenserar den högre lönen ofta för det vilket ger en positiv effekt för pensionen.

✔ Men utväxlingen på utbildning varierar

Det är inte alla utbildningar som leder till högre pensionsnivåer. För vissa yrken är lönepremien relativt liten vilket också får effekt på pensionen. Privatanställda arbetare och utrikes födda med eftergymnasial utbildning har lägre pensionsnivåer än andra med samma utbildningsnivå. Det tyder på att den ekonomiska utväxling man får på utbildning skiljer sig åt mellan olika grupper.

✔ Och det finns skillnader mellan kvinnor och män

Det är stora skillnader mellan män och kvinnor med jämförbar utbildning. Bland de som är födda på 1960-talet har män med förgymnasial utbildning en pension som är cirka 5 400 kronor högre varje månad livet ut, för de med gymnasial utbildning 5 100 kronor och för de med forskarutbildning 8 000 kronor. Störst är dock skillnaden för de med eftergymnasial utbildning, 10 400 kronor mer i pension för män jämfört med kvinnor. För yngre generationer är skillnaderna mindre.

Den stora ekonomiska fördelen under studietiden är extrajobben, där fribeloppet är tillräckligt högt för att många ska kunna kombinera arbete och studier utan att tappa studiemedel (så var det inte alltid förr om åren). Utbilda dig gärna men övervintra inte på högskola eller universitet. Se till att komma ut i yrkeslivet så får du lön och tjänar in till din pension.

Vill du veta mer?

Blogg

Podd

Spotify: Ger utbildning högre pension?
Spotify: Hur får kvinnor högre pensioner?
Spotify: Så får mammor en bra pension

Läs rapporten

Uppgifterna ovan kommer från minPensions rapport: ‘Ger utbildning högre pension?’

Text: Dan Adolphson Björck, minPension

Orange kuvert för allmän pension och årsbesked för tjänstepension – vad är nytt?

Varje vår får miljoner svenskar två centrala pusselbitar i sin ekonomiska framtid: orange kuvert för den allmänna pensionen från Pensionsmyndigheten samt årsbeskeden för tjänstepensionen från pensionsbolagen och valcentralerna. Och det finns några nyheter som är bra att tänka på när man läser dessa besked.

Tre saker i orange kuvert för allmän pension:

1. Årets omräkning är relativt låg
De flesta får en liten ökning – men variationerna är stora beroende på kombinationen av inkomst-, tilläggs-, premie- och garantipension. För pensionärerna höjs inkomstpensionen med 1,9 procent från januari 2026, garantipensionen höjs med 0,7 procent – i takt med prisutvecklingen.

2. Riktåldern gäller för alla födda 1960 och senare
Från 2026 är gäller riktåldern för allmän pension.

Födda 1960-1966: 67 år

Födda 1967-1981: 68 år

Födda 1982-1997: 69 år

Födda 1998-2014: 70 år

För de födda 1960–1964 är riktåldern redan bestämd, för övriga är den enligt prognos.

Inkomst- och premiepension kan tidigast tas ut vid 64 års ålder (under många år framöver). Garantipension och bostadstillägg kan först tas ut vid riktåldern, alltså 67 år från och med 2026. Många kommer nog fundera på om man kan förlänga yrkeslivet – på heltid eller deltid – och planera när och hur pensionsuttaget sker.

3. Nya fonder för premiepensionen för dig som gjort eget fondval
Fonderna för premiepensionen kommer ersättas nu och kommande år. Antalet fonder blir klart färre men det kommer fortfarande finnas många alternativ. Generellt kommer avgifterna att sjunka. Är du nöjd med dina ersättningsfonder behöver du inte göra något. Men det är ändå klokt att reflektera över sina fondval. Du kanske har en annan inställning till finansiell risk än för 10, 15 eller 20 år sedan? Livet förändras – din fondportfölj kanske också borde göra det. Logga in på Pensionsmyndigheten för att söka och jämföra fonder för din premiepension.

Tre saker i årsbeskeden för tjänstepension:

1. Små omräkningar men stora skillnader
Till skillnad från den allmänna pensionen varierar tjänstepensionens utveckling mycket mellan avtalsområden, bolag och sparformer. De förmånsbestämda tjänstepensionerna har en låg ökning vid detta årsskifte – i många fall 0,89 procent – eftersom de följer inflationen som numera är låg. För premiebestämda tjänstepensioner finns det stora individuella skillnader – inte minst beroende på om du har traditionell försäkring eller fondförsäkring. I de flesta fall handlar det om en liten ökning men det finns undantag där utvecklingen har varit negativ (vilket även gäller för premiepensionen).

2. Avtalad pensionsålder för tjänstepensionen
Många som arbetar i privata företag har en avtalad pensionsålder för tjänstepensionen vid 65 eller 66 år. Det innebär att arbetsgivaren slutar betala in premier till tjänstepensionen då samt att automatisk utbetalning av tjänstepensionen startar – om du inte väljer något annat. För andra tjänstepensioner krävs det att du ansöker om utbetalning. Villkoren varierar beroende på vilken tjänstepension det handlar om. Kolla upp vad som gäller för dig.

I offentlig sektor omfattas många av avtal där arbetsgivaren betalar in tjänstepension utan bortre åldersgräns och där den automatiska utbetalningen startar automatiskt månaden efter man fyller 70 år eller samma månad man fyller 72 år – om du inte väljer något annat. Åldersgränserna för intjäning och automatisk utbetalning av tjänstepension beror alltså på vilket avtal du omfattas av.

Förmånsbestämd tjänstepension, i både privat och offentlig sektor, är slutbetalad vid 65 år. Det innebär att det inte sker några fortsatta inbetalningar efter denna tidpunkt.

3. Uttag av tjänstepension – går numera att ångra i efterhand
Allt fler kombinerar jobb och pension och fortsätter arbeta längre upp i åren. Det gör tjänstepensionens flexibla uttagsmöjligheter viktigare än någonsin. I dag kan du ofta pausa, förlänga, tidigarelägga eller ändra dina utbetalningar – något som ger en större frihet att anpassa inkomsten efter hur du faktiskt vill leva och jobba.

Så fungerar det på minPension:

I förvalsprognosen räknar vi med att du fortsätter arbeta på ditt nuvarande arbete, med nuvarande lön, fram till riktåldern (beslutad eller beräknad beroende på födelseår) och att du sedan tar ut alla dina pensioner. Med en knapptryckning kan du ändra uttagsålder, tidigare eller senare, eller klicka dig vidare i verktygen för att till exempel välja olika uttagstidpunkter för allmän pension och tjänstepension.

Vill du veta mer?

Lyssna på minPensionsPodden: Vad innebär riktåldern?

Mer info hos Pensionsmyndigheten: Riktålder – när kan jag ta ut allmän pension?

Text: Dan Adolphson Björck, pensionsekonom på minPension

Tjänstepensionen i fokus efter flera års förhandlingar

FAO och de fackliga organisationerna Forena, Akavia och Sveriges Ingenjörer har träffat en avsiktsförklaring om att försäkringsbranschen:

  • ska ansluta till Huvudavtalet om trygghet, omställning och anställningsskydd
  • och samtidigt byta tjänstepensionsplan från FTP 1 till ITP 1

Detta är resultatet av förhandlingar som pågått under flera år.

minPensionsPodden möter Tommy Rastas, vice vd och förhandlingschef på FAO. Han berättar om processen bakom överenskommelsen och om ambitionen att hitta ansvarsfulla och långsiktiga lösningar – både för företagen i branschen och för deras medarbetare. Fokus har inte varit snabba vinster, utan att anpassa kollektivavtalet till den arbetsmarknadsreform som trädde i kraft hösten 2022.

Men varför måste ett nytt omställningsavtal också innebära ett nytt pensionsavtal? Och vad betyder förändringarna i praktiken för anställda i försäkringsbranschen?

I poddavsnittet diskuterar vi bland annat:

  • Vad en övergång från FTP till ITP kan innebära för pensionen
  • Vad som händer med de valbara bolagen inom FTP
  • Hur den förmånsbestämda delen, FTP 2, påverkas
  • Om och hur den högre premien i FTP kan översättas till flexpension inom ITP

Vill du förstå mer om hur sådana här avvägningar görs – och varför pension plötsligt hamnar i centrum när trygghetsfrågor diskuteras? Vi fördjupar resonemangen i podden.

Trygg ekonomi hela livet – så fungerar det bakom kulisserna

Pensionssystemet är byggt för att ge oss trygghet – hela livet ut. Men hur fungerar det egentligen när någon lever riktigt länge? Hur kan pengarna räcka, år efter år?

I det här poddavsnittet förklarar akturarie* Roland Kristen, chef Produkt på AMF, om hur pensionsbolagen klarar av att erbjuda livslånga utbetalningar, oavsett hur länge vi lever. En av nycklarna är att sprida risken mellan många personer. De som dör tidigare lämnar efter sig så kallade arvsvinster – pengar som istället går till dem som lever längre. På så sätt kan pensionsbolagen fortsätta betala ut pension livet ut, utan att pengarna tar slut.

Roland Kristen förklarar också hur pensionen ibland kan vara utformad så att utbetalningarna är högre i början och minskar över tid. Det gör att man kan få ut mer när man är nybliven pensionär, samtidigt som systemet hålls hållbart över hela livslängden.

Dina val påverkar också

Pensionssystemet skapar en grundtrygghet, men hur trygg din ekonomi blir som pensionär beror också på händelser under arbetslivet. Det kan till exempel vara bra att ha koll på vilka fonder du väljer och vilka avgifter du betalar. I avsnittet tipsar vi om Konsumenternas oberoende jämförelser – Du hittar dem via länken här nedanför.

På Konsumenternas finns oberoende information som hjälper dig att jämföra avgifter och förstå hur olika val påverkar din framtida pension.

Lyssna på vårt poddavsnittet för att få en djupare förståelse för hur försäkringsmomentet i pensioner fungerar – och hur du själv kan bidra till en trygg ekonomi hela livet.

* Aktuarie = en typ av försäkringsmatematiker, som är expert på att analysera risker genom att använda statistik och matematik för att göra beräkningar och modelleringar för försäkringsbolag.